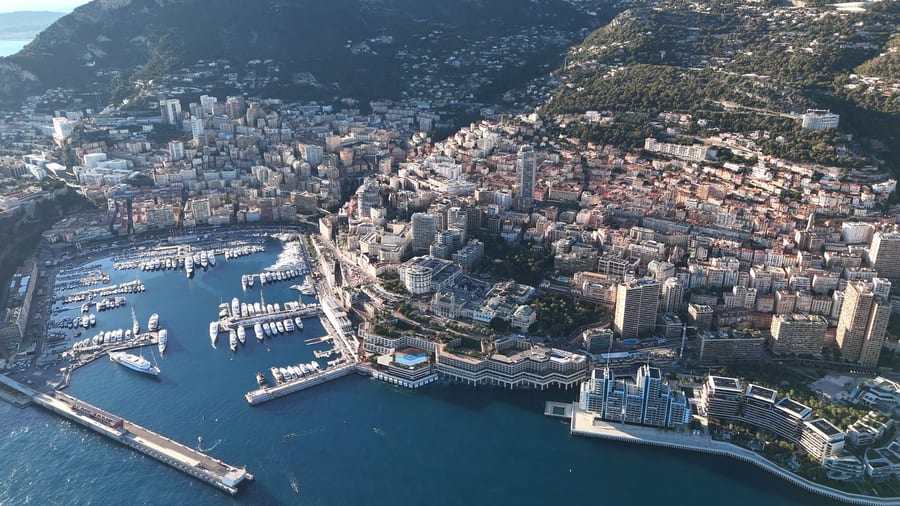
El mapa europeo del impuesto sobre la renta sigue una pauta. La factura es más alta en los grandes países del oeste y más baja en los microestados. Según el modelo 2026 de Patrician.ch, Mónaco es donde más se conserva de un salario de $1M, $10M en 10 años, seguido de Gibraltar y Andorra la Vella.
Lo pequeño es generoso
Renta conservada tras impuestos sobre $1M al año a lo largo de 10 años, en dólares estadounidenses
Nota: solo impuesto sobre la renta, 10 años con las normas de 2026. No se deducen el coste de vida, la vivienda ni las cotizaciones sociales.
Fuente: modelo fiscal 2026 de Patrician.ch, basado en los tipos oficiales de las autoridades tributarias
Topes, tipos fijos y cuotas a tanto alzado
Los lugares que encabezan la lista rara vez aplican una versión rebajada de la escala habitual de tipos. Funcionan con otro mecanismo. Gibraltar fija un tope a la factura: el tipo indicado corresponde al estatus de Categoría 2, el impuesto se aplica solo a los primeros £118K de renta, de modo que la factura queda limitada a £42,380 al año con independencia de lo que se gane, con un mínimo de £37,000. El Gobierno anunció el 18 de junio de 2026 que los nuevos solicitantes deberán acreditar un patrimonio neto de al menos £5M, frente a £2M anteriormente, manteniéndose las condiciones de los titulares actuales. Sin impuesto sobre plusvalías, sin impuesto de sucesiones, sin IVA. Desde 15.07.2026 se aplica un impuesto del 15% sobre las transacciones de bienes, no de servicios.
Andorra la Vella lo simplifica con un tipo único. Impuesto sobre la renta fijo del 10% por encima de €40K, sin impuesto sobre las ganancias de acciones cuando la participación es del 25% o inferior o se ha mantenido 10 años, un 10% sobre las demás plusvalías, incluida la venta por parte de un fundador de una participación mayor en un plazo de 10 años, sin impuesto sobre el patrimonio ni de sucesiones.
Jersey ofrece un mínimo y un máximo negociados: High Value Residency, un 20% sobre la renta inmobiliaria en Jersey y sobre los primeros £1.25M de otras rentas, y un 1% sobre todo lo que exceda de esa cifra, un impuesto mínimo de £250K al año y la compra de una casa por encima de £3.5M o de un apartamento por encima de £1.75M.
Los cantones suizos compiten entre sí. De los lugares suizos del cuadro, Zug es el que más conserva con los tipos ordinarios, con un tipo efectivo del 21%. Zug ofrece además la tributación a tanto alzado. Este régimen está disponible en Zug, uno de los 21 cantones que aún lo ofrecen. El impuesto se fija sobre una base de gasto presunto, al menos 7 veces el alquiler o el valor locativo de la vivienda, con un mínimo federal de CHF 435,000 para 2026 y un mínimo de Zug de CHF 500,000 de renta imponible. Los tipos ordinarios de Zug ya figuran entre los más bajos de Suiza.
El otro extremo
En el extremo opuesto se sitúan Cascais, Quinta do Lago y Lisboa. En el último de la lista, un salario de $1M conserva $5.0M en 10 años. Varios de los países caros suavizan el tipo para quienes llegan con dinero del extranjero. Italia aplica una cuota fija sobre la renta extranjera: impuesto fijo para nuevos residentes sobre la renta extranjera conforme al artículo 24-bis, 300,000 euros fijos al año para quien adquiera la residencia a partir del 1 de enero de 2026, más 50,000 euros por familiar, durante un máximo de 15 años. Quienes se acogieron antes mantienen el tipo de 100,000 o 200,000 con el que entraron (Ley de Presupuestos de 2026, Ley 199 de 30.12.2025). Grecia hace lo mismo. Impuesto fijo para no domiciliados de €100K al año sobre toda la renta extranjera durante un máximo de 15 años, a cambio de una inversión de €500K en Grecia en un plazo de 3 años y €20K más al año por familiar, además de un tipo fijo del 7% para pensionistas extranjeros. El gráfico muestra los tipos ordinarios, antes de aplicar cualquiera de estos regímenes.
Cada lugar tiene su propia página, y la clasificación europea completa sopesa los impuestos frente al coste de vida, la seguridad, los colegios y el sol.
Las cifras proceden del modelo Patrician.ch 2026: tramos generales orientativos para un contribuyente individual no estadounidense, actualizados a octubre de 2026. Es investigación, no asesoramiento fiscal, jurídico ni migratorio.