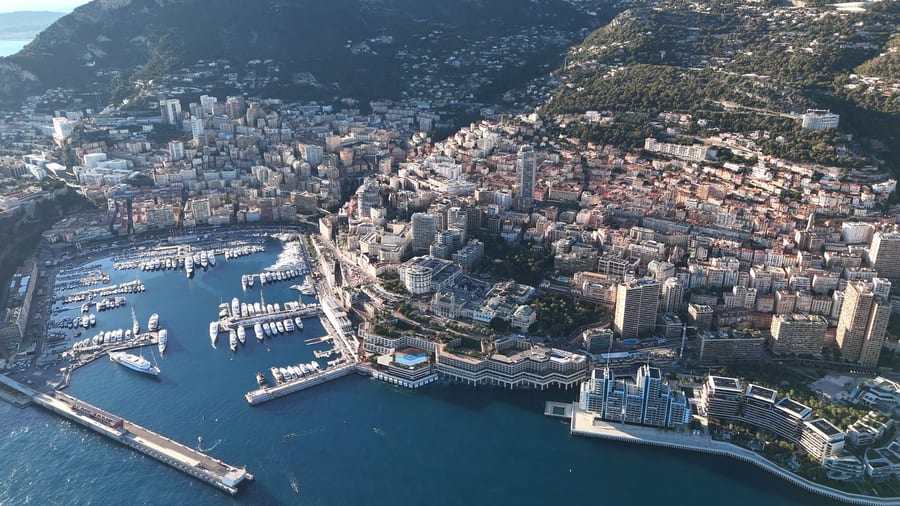
No modelo 2026 da Patrician.ch, 12 dos 100 endereços do quadro nada retêm de um salário de $1M: Mônaco, Dubai, Abu Dhabi, Punta del Este, Cidade do Panamá, Virgin Gorda, Anguilla, Christophe Harbour, Providenciales, Nassau, George Town e St John's. Em todos os demais, a conta começa em algum ponto e sobe.
O grupo é menos homogêneo do que sugere a sua carteira de sócio. A maior parte de seus membros simplesmente não tem imposto de renda de pessoa física. Alguns chegam a zero em razão da origem dos rendimentos.
Nenhum imposto de renda
10 deles não cobram imposto de renda de pessoa física de espécie alguma: Mônaco, Dubai, Abu Dhabi, Virgin Gorda, Anguilla, Christophe Harbour, Providenciales, Nassau, George Town e St John's. Mônaco é o caso mais claro. Não há imposto de renda de pessoa física desde 1869, nem imposto sobre ganhos de capital, sobre o patrimônio ou imposto predial anual. Uma exceção define a resposta para quem tem passaporte francês: nos termos do Artigo 7-1 da convenção franco-monegasca de 1963, os cidadãos franceses que não comprovem 5 anos de residência habitual em Mônaco em 13.10.1962 continuam tributáveis na França sobre a renda mundial.
Os membros caribenhos dizem o mesmo em menos palavras. Anguilla: sem imposto de renda, sem imposto sobre ganhos de capital, sem imposto sobre o patrimônio, sem imposto sobre heranças e sem imposto sobre empresas. Um Território Britânico Ultramarino sem qualquer tributação direta. Christophe Harbour: sem imposto de renda, sem imposto sobre ganhos de capital, sem imposto sobre o patrimônio, sem imposto sobre heranças. O mais antigo programa de cidadania por investimento do mundo, em vigor desde 1984.
Zero pela geografia
Os outros 2 adotam a tributação territorial. Tributam o que é auferido dentro do país e deixam de lado o que é auferido no exterior, de modo que o modelo, que trata o salário como auferido fora, nada encontra a tributar. Cidade do Panamá: tributação territorial, a renda de fonte estrangeira não é tributada de forma alguma. A renda local chega a 25%.
Punta del Este impõe condições à mesma ideia. Tributação territorial: a renda estrangeira não é tributada por 11 anos mediante opção, o ano da chegada e os 10 seguintes, para quem chega sem ter sido residente nos 2 anos anteriores e passa mais de 183 dias por ano no Uruguai ou investe mais de UI 12.5 milhões em imóveis ou UI 625,000 por ano em fundos qualificados. Depois disso, dividendos e juros estrangeiros pagam 12%, e, desde a Lei 20.446, também os ganhos de capital estrangeiros. A alíquota é reduzida à metade por mais 5 anos para o residente que aplique UI 625,000 por ano em fundos qualificados ou detenha mais de UI 6.25 milhões em imóveis, e pode-se optar, ano a ano, por um imposto anual fixo de UI 1,875,000, por até 20 anos. A alternativa da alíquota fixa de 7% deixou de aceitar novas opções em 31.12.2025. A renda local é tributada a até 36%.
Onde a conta recai
Imposto de renda efetivo sobre $1M por ano, contribuinte individual não americano, %
Nota: faixas nominais indicativas de 2026 para contribuinte individual. Os sistemas territoriais são modelados sobre renda auferida fora do país.
Fonte: modelo tributário 2026 da Patrician.ch, baseado nas alíquotas oficiais das autoridades fiscais
O que o zero deixa de fora
O imposto de renda é 1 das linhas de uma mudança. O modelo considera apenas ele: aluguel, mensalidades escolares, autorização de residência e o encargo que alguns países cobram na saída são todos itens à parte, e cada um tem sua própria página, das páginas sobre exit tax a cada página de cidade.
Em 10 anos, um salário de $1M preserva $10M em qualquer um dos 12. Em Londres preserva $5.7M, e em Nova York, $5.7M.
Os números provêm do modelo Patrician.ch 2026: faixas indicativas para um contribuinte individual não americano, atualizadas até outubro de 2026. Trata-se de pesquisa, não de assessoria tributária, jurídica ou migratória.