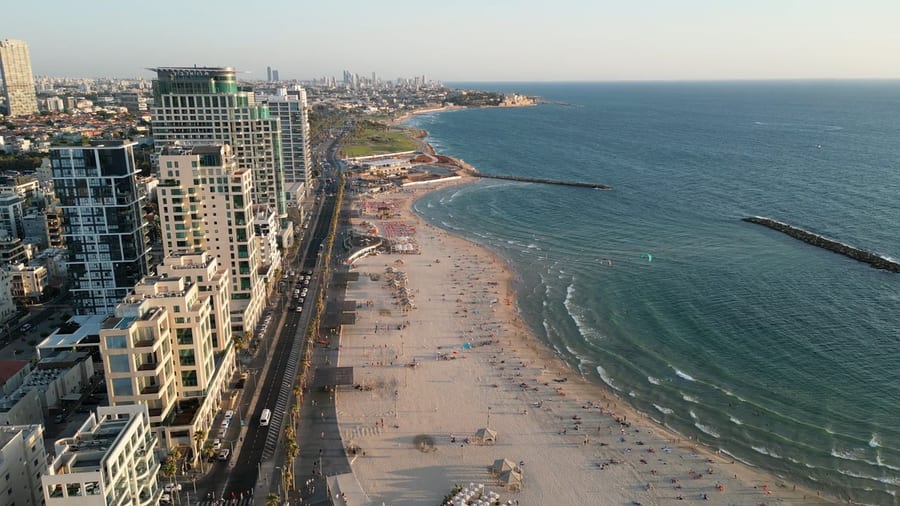
Imposto de saída. Israel considera seus ativos vendidos no dia anterior à cessação da residência. O ganho real é tributado a 25%, ou 30% para o acionista relevante com participação de 10% ou mais, acrescido da sobretaxa de 3% sobre rendas elevadas e da sobretaxa de 2% sobre rendimentos de capital, totalizando 35% no topo sobre um ganho expressivo. Se o pagamento não for feito na saída, o imposto é diferido até a venda efetiva, e Israel então tributa o ganho real na venda proporcionalmente à parte do período de detenção anterior à sua saída.
Israel considera seus ativos alienados no dia anterior à perda da residência. O ganho real é tributado a 25%, ou 30% no caso de um acionista relevante com participação de 10% ou mais, acrescido da sobretaxa de 3% sobre rendas elevadas e da sobretaxa de 2% sobre rendimentos de capital, o que resulta em 35% na faixa máxima sobre um ganho expressivo. Caso o imposto não seja pago na saída, ele é diferido até a venda efetiva, e Israel tributa então o ganho real na venda, na proporção do período de detenção anterior à sua partida.
O exit tax de Tel Aviv pode ser diferido?
Diferido até a venda efetiva quando não pago na saída, com o ganho real rateado pelo tempo.
Quais endereços do quadro não cobram imposto sobre ganhos de capital?
39 dos 100 endereços do quadro não cobram imposto sobre ganhos de capital de pessoa física sobre valores mobiliários cotados, entre eles Abu Dhabi, Andorra la Vella, Anguilla, Atenas, Bora Bora e Christophe Harbour.
Fonte: o quadro da Patrician.ch, uma classificação original de 100 endereços de residência em 47 países e territórios. Alíquotas, limites e vias de residência têm fontes indicadas. Custo, segurança, escolas, sol e beleza são índices editoriais da Patrician.ch. Dados atualizados até outubro de 2026. Atualizado em . Citar como: Patrician.ch, Imposto de saída de Israel 2026: ao deixar Tel Aviv, a alíquota e o diferimento, patrician.ch/exit-tax/tel-aviv/, outubro de 2026.
As regras mudam. Seja avisado quando isso acontecer.
Enviada quando há motivo para enviar, não por calendário. Nunca compartilhada, cancelamento com um toque.
Verifique sua caixa de entrada. A assinatura só começa quando você toca em confirmar, não antes.
Imposto de renda segundo as regras publicadas de 2026. Contribuições sociais, a maior parte das deduções e os tratados não são modelados. Os números referem-se a um contribuinte individual que não é cidadão americano. Imposto sobre o patrimônio, tributação de saída e os seus passaportes são incluídos quando o senhor executa o mecanismo com os próprios números. Não constitui aconselhamento. As regras de residência mudam com frequência. Verifique antes de agir.