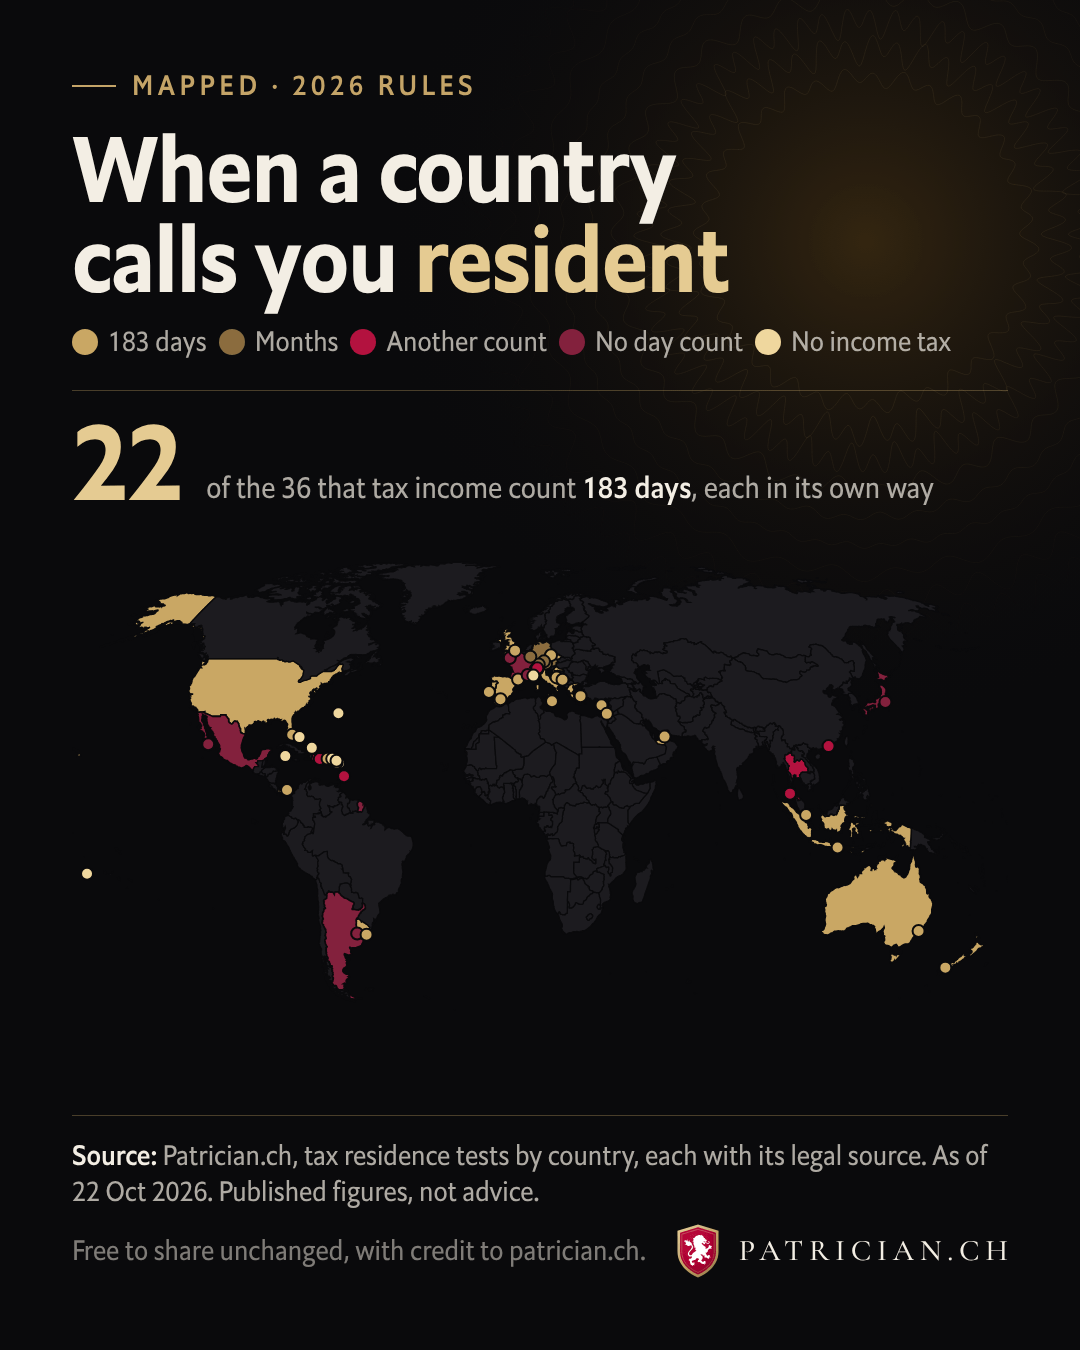
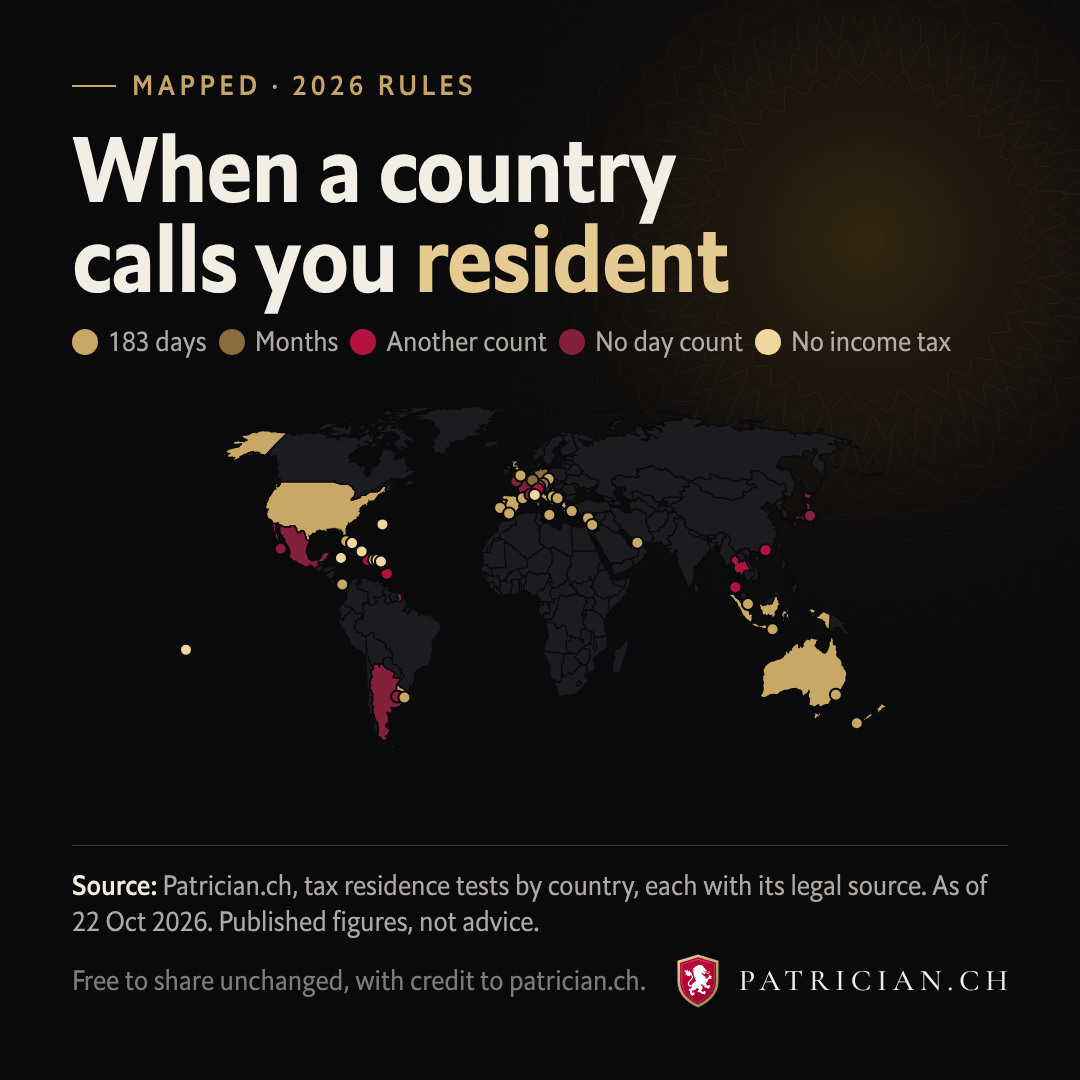
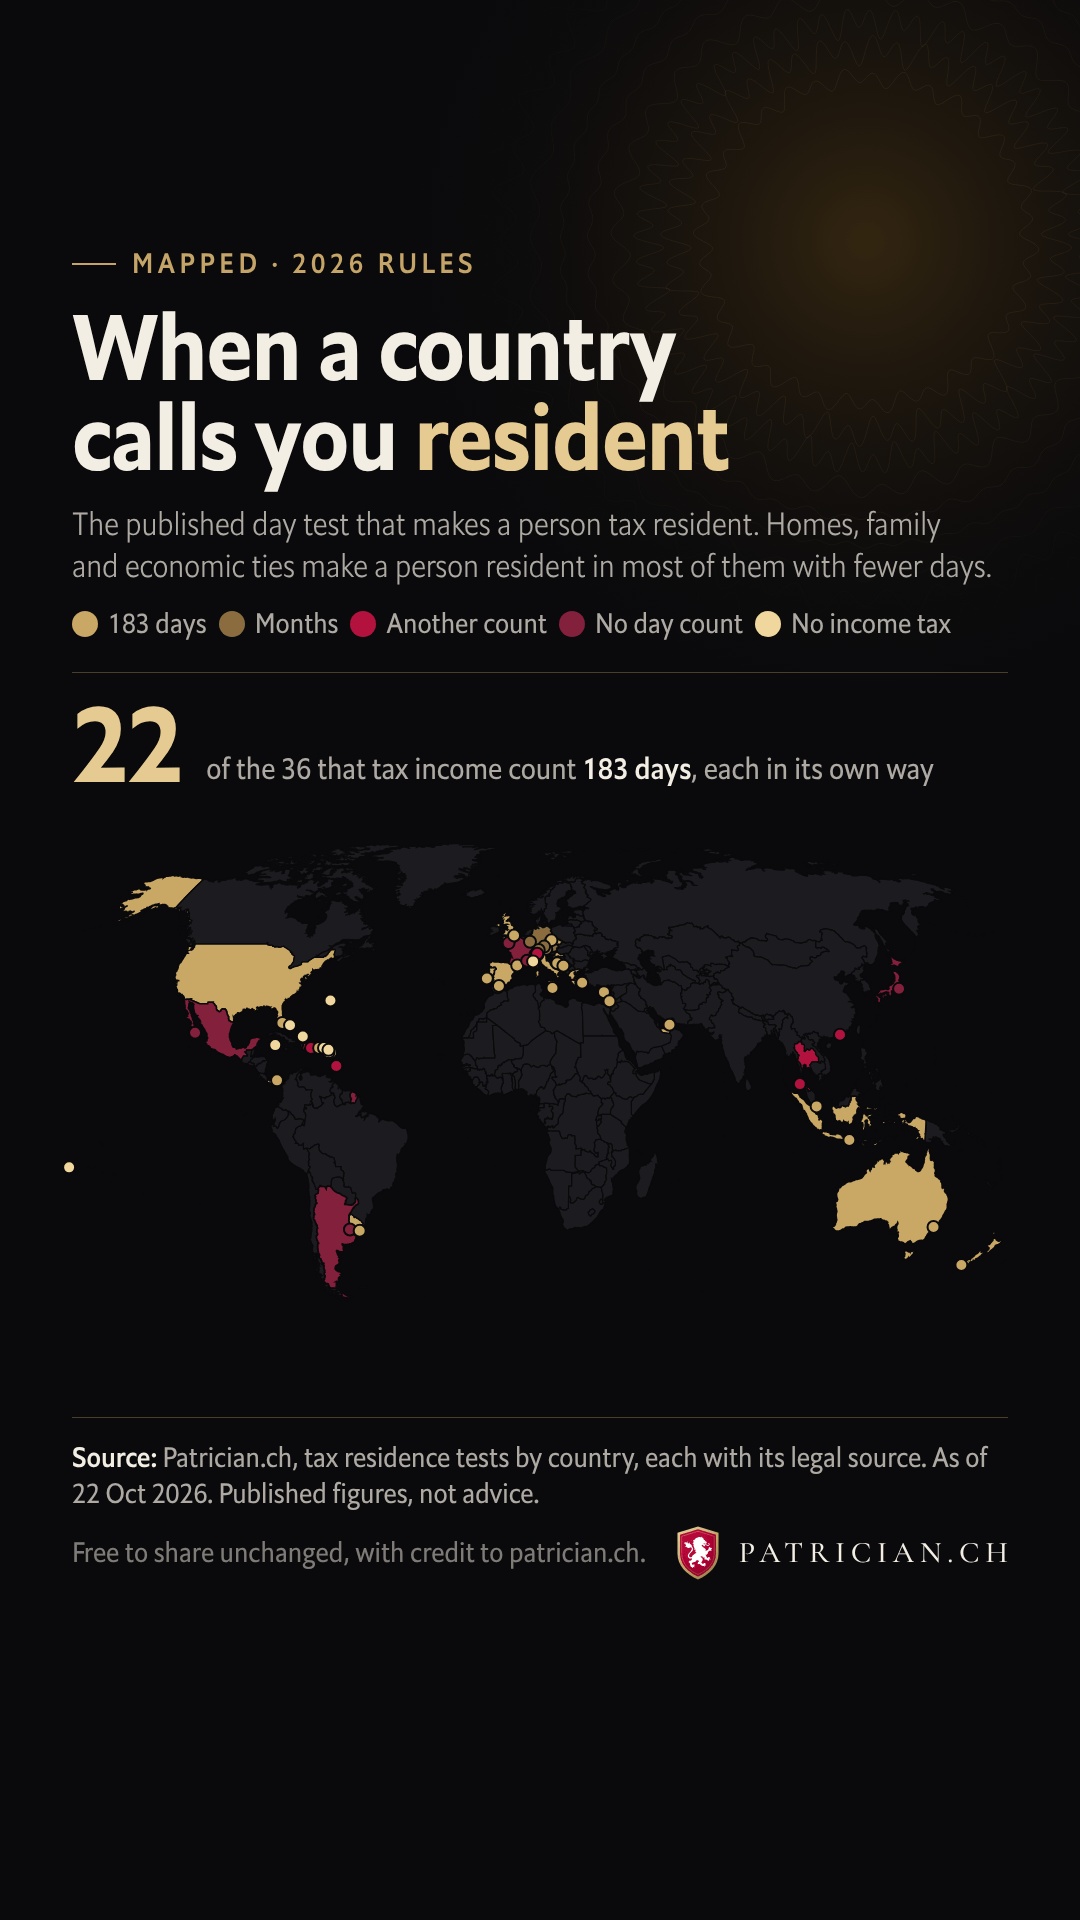
| Andorra | Mais de 183 dias no ano civil. Ausências breves contam como presença, salvo comprovação de residência fiscal em outro lugar. |
| Argentina | Sem contagem de dias. Um estrangeiro torna-se residente após 12 meses de presença. |
| Austrália | Mais da metade do ano de rendimentos, o "critério dos 183 dias", salvo se o local habitual de moradia for no exterior e não houver intenção de fixar residência. |
| Áustria | Permanência superior a 6 meses. A sujeição ao imposto retroage então aos primeiros 6 meses. |
| Barbados | Mais de 182 dias no ano de rendimentos. |
| Croácia | Permanência de pelo menos 183 dias em 1 ou 2 anos civis. |
| Chipre | Mais de 183 dias no ano civil. Ou 60 dias, com vínculos com Chipre e não mais de 183 dias em qualquer outro país isoladamente. |
| República Tcheca | 183 dias ou mais no ano civil. |
| República Dominicana | Mais de 182 dias no ano fiscal, consecutivos ou não. |
| França | Nenhum na lei. A orientação oficial trata uma permanência superior a 6 meses no ano, na maioria dos casos, como local principal de permanência. |
| Alemanha | Permanência contínua superior a 6 meses, contada a partir do primeiro dia. Interrupções breves são desconsideradas. Uma permanência de até 1 ano exclusivamente para visitas, lazer ou tratamento de saúde não conta. |
| Gibraltar | Pelo menos 183 dias em um ano de apuração, ou mais de 300 dias ao longo de 3 anos consecutivos. |
| Grécia | Mais de 183 dias em quaisquer 12 meses. A residência começa então no primeiro dia de presença. |
| Hong Kong | Mais de 180 dias em um ano de apuração, ou mais de 300 dias em 2 anos consecutivos. |
| Indonésia | Mais de 183 dias dentro de 12 meses. |
| Israel | Uma presunção, não uma regra fixa: 183 dias ou mais no ano fiscal, ou 30 dias ou mais no ano fiscal e 425 dias ou mais somando esse ano e os 2 anteriores. Fração de dia conta como dia. |
| Itália | Presença física durante a maior parte do período fiscal: 183 dias ou mais, 184 em ano bissexto. Frações de dia contam. |
| Japão | Sem contagem de dias. Uma residência mantida sem interrupção por 1 ano ou mais. |
| Jersey | Sem contagem fixa de dias. Visitas que somem em média mais de 90 noites por ano ao longo de 4 anos tornam a pessoa residente a partir do ano 5. |
| Liechtenstein | Permanência superior a 6 meses. |
| Luxemburgo | Permanência superior a 6 meses. |
| Malta | Mais de 183 dias no ano, segundo a orientação da autoridade fiscal. |
| México | Nenhum. |
| Montenegro | Mais de 183 dias no ano fiscal. |
| Nova Zelândia | Mais de 183 dias em quaisquer 12 meses. A residência cessa após mais de 325 dias de ausência em quaisquer 12 meses, sem local permanente de moradia na Nova Zelândia. |
| Panamá | Mais de 183 dias, consecutivos ou não, no ano fiscal ou no ano anterior. |
| Portugal | Mais de 183 dias, consecutivos ou não, em quaisquer 12 meses que comecem ou terminem no ano. |
| Porto Rico | Para o critério federal americano de residência bona fide: pelo menos 183 dias em Porto Rico no ano fiscal, ou 1 de 4 outros critérios de presença. |
| Singapura | 183 dias ou mais de presença ou de trabalho em Singapura no ano civil anterior ao ano de apuração. |
| Espanha | Mais de 183 dias no ano civil. |
| Suíça | 30 dias com atividade remunerada, ou 90 dias sem ela. Interrupções breves são desconsideradas, e os dias não estão vinculados a um ano civil. |
| Tailândia | 180 dias ou mais no ano fiscal, em 1 permanência ou em várias. |
| Emirados Árabes Unidos | 183 dias ou mais dentro de 12 meses consecutivos. Ou 90 dias ou mais para nacionais dos Emirados ou do CCG, ou para titulares de autorização de residência com moradia permanente, emprego ou negócio nos Emirados Árabes Unidos. |
| Reino Unido | 183 dias ou mais no ano fiscal. |
| Estados Unidos | O critério de presença substancial: 31 dias no ano e 183 dias ao longo de 3 anos, contando 1/3 dos dias do ano anterior e 1/6 dos dias do ano anterior a esse. |
| Uruguai | Mais de 183 dias no ano civil. |
| Antígua e Barbuda | A renda do trabalho não está sujeita ao imposto de renda desde 1 de julho de 2016. A Income Tax Act ainda define o residente: moradia permanente em Antígua e Barbuda com alguma presença no ano, 183 dias ou mais de presença, uma permanência mais curta que dê continuidade a um ano de 183 dias ou mais ou que nele prossiga, ou 30 dias ou mais para o titular de certificado de residência permanente. |
| Bahamas | Não há leis de tributação direta e, portanto, nenhuma disposição interna que defina a residência fiscal ou estabeleça critérios para ela. |
| São Cristóvão e Névis | O imposto de renda de pessoa física foi abolido em 1980. A orientação sobre residência fiscal do Inland Revenue Department abrange empresas. |
| Anguila | Um certificado de residência fiscal nos termos da Economic Residence Act: pelo menos 45 dias em Anguila a cada ano civil, menos de 183 dias em qualquer outro país, um imposto anual fixo de US$75,000 e imóvel aprovado de US$400,000 ou mais. |
| Bermudas | Não há imposto de renda de pessoa física. A nota que as Bermudas apresentaram à OCDE não estabelece critério de residência fiscal para pessoas físicas. |
| Ilhas Virgens Britânicas | Não se cobra imposto de renda. O território cobra imposto sobre folha de pagamento, impostos sobre imóveis e imposto do selo. |
| Ilhas Cayman | Não há impostos diretos, nem disposição da lei das Ilhas Cayman que defina a residência fiscal. |
| Polinésia Francesa | Não há imposto de renda geral de pessoa física. A repartição fiscal não emite certificado de residência fiscal, apenas um atestado de que a pessoa está registrada para os tributos que administra. |
| Mônaco | Não há imposto de renda para residentes, exceto para nacionais franceses ao abrigo da convenção de 1963 com a França. Um certificado de residência para fins fiscais é concedido ao titular de autorização que cumpra 1 ou mais de 3 condições: mais de 183 dias em Mônaco, sede principal de negócios em Mônaco ou a maior parte do ano passada em Mônaco. |
| St Barths | O domicílio fiscal em São Bartolomeu só começa após 5 anos de residência. Durante os primeiros 5 anos, o novo residente é tributado como residente na França. |
| Turks e Caicos | Não há leis de tributação direta, nem disposição da legislação local que defina a residência fiscal. |