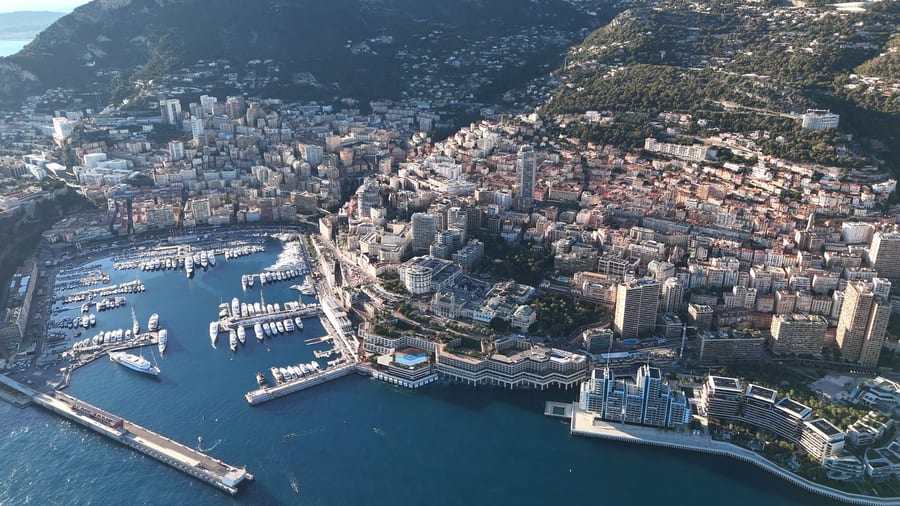
Im Patrician.ch-Modell 2026 nehmen 12 der 100 Adressen im Vergleich einem Gehalt von $1M nichts weg: Monaco, Dubai, Abu Dhabi, Punta del Este, Panama-Stadt, Virgin Gorda, Anguilla, Christophe Harbour, Providenciales, Nassau, George Town und St. John's. Überall sonst beginnt die Rechnung bei einem bestimmten Betrag und steigt von dort an.
Der Kreis ist weniger einheitlich, als seine Mitgliedskarte vermuten lässt. Die meisten Mitglieder erheben schlicht keine Einkommensteuer auf natürliche Personen. Einige wenige gelangen auf null, weil es darauf ankommt, woher das Geld stammt.
Überhaupt keine Einkommensteuer
10 von ihnen erheben keinerlei Einkommensteuer auf natürliche Personen: Monaco, Dubai, Abu Dhabi, Virgin Gorda, Anguilla, Christophe Harbour, Providenciales, Nassau, George Town und St. John's. Monaco bringt es am deutlichsten auf den Punkt. Keine Einkommensteuer auf natürliche Personen seit 1869 und weder Kapitalgewinn- noch Vermögens- noch jährliche Grundsteuer. Eine Ausnahme entscheidet die Frage für Inhaber eines französischen Passes: Nach Artikel 7-1 des französisch-monegassischen Abkommens von 1963 bleiben französische Staatsangehörige, die zum Stichtag 13.10.1962 keinen gewöhnlichen Aufenthalt von 5 Jahren in Monaco nachweisen können, in Frankreich mit ihrem weltweiten Einkommen steuerpflichtig.
Die karibischen Mitglieder sagen dasselbe mit weniger Worten. Anguilla: Keine Einkommensteuer, keine Kapitalgewinnsteuer, keine Vermögenssteuer, keine Erbschaftssteuer und keine Unternehmenssteuer. Ein britisches Überseegebiet ohne jegliche direkte Besteuerung. Christophe Harbour: Keine Einkommensteuer, keine Kapitalgewinnsteuer, keine Vermögenssteuer, keine Erbschaftssteuer. Das älteste Programm für Staatsbürgerschaft durch Investition weltweit, in Kraft seit 1984.
Null dank Geografie
Die übrigen 2 besteuern nach dem Territorialprinzip. Sie besteuern, was im Inland verdient wird, und lassen im Ausland Verdientes unangetastet. Das Modell, das das Gehalt als im Ausland erzielt behandelt, findet daher nichts zu besteuern. Panama-Stadt: Territoriale Besteuerung: Einkommen aus ausländischen Quellen wird überhaupt nicht besteuert. Inländisches Einkommen wird mit bis zu 25% besteuert.
Punta del Este knüpft dieselbe Idee an Bedingungen. Territoriale Besteuerung: Ausländisches Einkommen bleibt auf Antrag 11 Jahre lang steuerfrei, nämlich im Jahr des Zuzugs und in den 10 folgenden, sofern die zuziehende Person in den 2 Jahren zuvor nicht ansässig war und mehr als 183 Tage im Jahr in Uruguay verbringt oder mehr als UI 12.5 Millionen in Immobilien beziehungsweise UI 625,000 pro Jahr in qualifizierte Fonds investiert. Danach werden ausländische Dividenden und Zinsen mit 12% besteuert, und seit dem Gesetz 20.446 gilt dies auch für ausländische Kapitalgewinne. Der Satz halbiert sich für weitere 5 Jahre für Ansässige, die jährlich UI 625,000 in qualifizierte Fonds anlegen oder Immobilien von mehr als UI 6.25 Millionen halten. Stattdessen kann Jahr für Jahr, für bis zu 20 Jahre, eine feste jährliche Steuer von UI 1,875,000 gewählt werden. Die pauschale Alternative von 7% steht seit dem 31.12.2025 für neue Anträge nicht mehr offen. Inländisches Einkommen wird mit bis zu 36% besteuert.
Wo die Rechnung landet
Effektive Einkommensteuer auf $1M pro Jahr, alleinstehende Person ohne US-Bezug, in %
Hinweis: Richtwerte auf Basis der Tarifstufen 2026 für eine alleinstehende Person. Territoriale Systeme sind für im Ausland erzieltes Einkommen modelliert.
Quelle: Steuermodell 2026 von Patrician.ch, auf Grundlage der amtlichen Steuersätze der Steuerbehörden
Was die Null auslässt
Die Einkommensteuer ist 1 Posten eines Umzugs. Das Modell erfasst sie und nichts anderes: Miete, Schulgeld, eine Aufenthaltsbewilligung und die Abgabe, die manche Länder beim Wegzug erheben, sind jeweils gesondert zu betrachten und haben eigene Seiten, von den Seiten zur Wegzugsbesteuerung bis zu jeder Städteseite.
Über 10 Jahre behält ein Gehalt von $1M an jedem der 12 Orte $10M. In London bleiben davon $5.7M, in New York $5.7M.
Die Zahlen stammen aus dem Patrician.ch Modell 2026: indikative Spitzensteuersätze für eine alleinstehende, nicht US-steuerpflichtige Person, Stand Oktober 2026. Recherche, keine Steuer-, Rechts- oder Migrationsberatung.