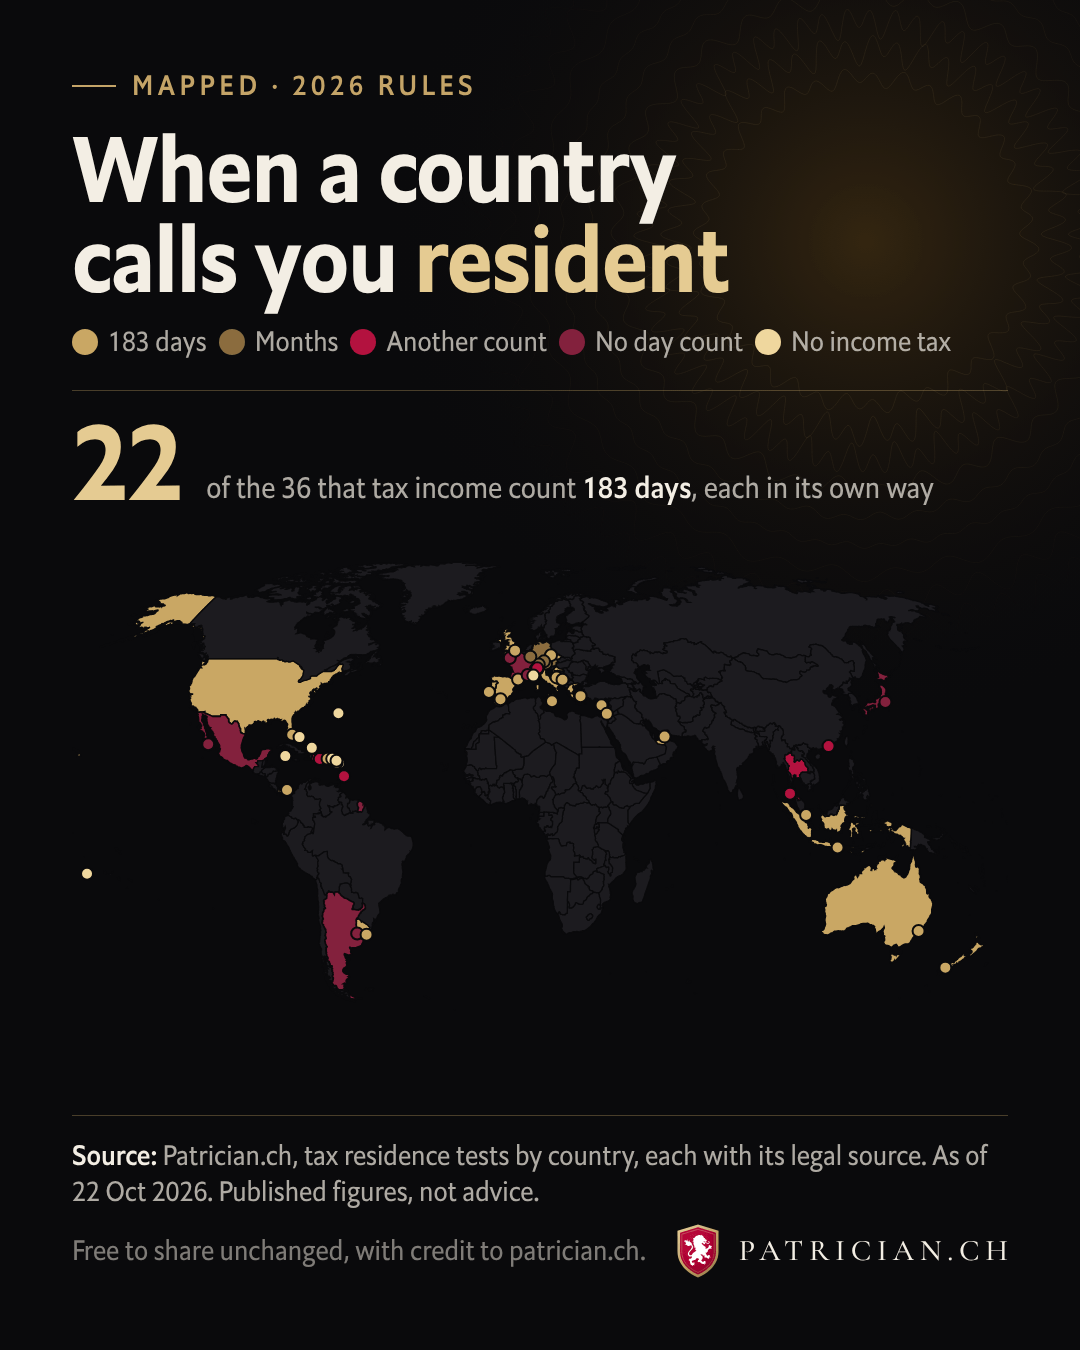
| Andorra | Más de 183 días en el año natural. Las ausencias breves cuentan como presencia, salvo que se acredite la residencia fiscal en otro país. |
| Argentina | Sin cómputo de días. Un ciudadano extranjero pasa a ser residente tras 12 meses de presencia. |
| Australia | Más de la mitad del año de renta, el llamado «criterio de los 183 días», salvo que el domicilio habitual esté en el extranjero y no exista intención de establecer la residencia. |
| Austria | Una estancia de más de 6 meses. La sujeción se retrotrae entonces a los primeros 6 meses. |
| Barbados | Más de 182 días en el año de renta. |
| Croacia | Una estancia de al menos 183 días en 1 o 2 años naturales. |
| Chipre | Más de 183 días en el año natural. O bien 60 días, con vínculos con Chipre y no más de 183 días en ningún otro país. |
| República Checa | 183 días o más en el año natural. |
| República Dominicana | Más de 182 días en el ejercicio fiscal, consecutivos o no. |
| Francia | Ninguno en la ley. Las directrices oficiales consideran, en la mayoría de los casos, que una estancia de más de 6 meses en un año constituye el lugar principal de estancia. |
| Alemania | Una estancia continuada de más de 6 meses, contada desde su primer día. Las interrupciones breves no se tienen en cuenta. No computa una estancia de hasta 1 año con fines exclusivamente de visita, recreo o cura. |
| Gibraltar | Al menos 183 días en un año de liquidación, o más de 300 días a lo largo de 3 años consecutivos. |
| Grecia | Más de 183 días en cualquier periodo de 12 meses. La residencia comienza entonces el primer día de presencia. |
| Hong Kong | Más de 180 días en un año de liquidación, o más de 300 días en 2 años consecutivos. |
| Indonesia | Más de 183 días en un periodo de 12 meses. |
| Israel | Una presunción, no una regla fija: 183 días o más en el ejercicio fiscal, o 30 días o más en el ejercicio fiscal y 425 días o más entre ese año y los 2 anteriores. Una fracción de día cuenta como un día. |
| Italia | Presencia física durante la mayor parte del periodo impositivo: 183 días o más, 184 en año bisiesto. Las fracciones de día computan. |
| Japón | Sin cómputo de días. Una residencia mantenida sin interrupción durante 1 año o más. |
| Jersey | Sin cómputo fijo de días. Las visitas que promedian más de 90 noches al año durante 4 años convierten a una persona en residente a partir del año 5. |
| Liechtenstein | Una estancia de más de 6 meses. |
| Luxemburgo | Una estancia de más de 6 meses. |
| Malta | Más de 183 días en un año, según las directrices de la administración tributaria. |
| México | Ninguno. |
| Montenegro | Más de 183 días en el ejercicio fiscal. |
| Nueva Zelanda | Más de 183 días en cualquier periodo de 12 meses. La residencia termina tras más de 325 días de ausencia en cualquier periodo de 12 meses sin un lugar de residencia permanente en Nueva Zelanda. |
| Panamá | Más de 183 días, consecutivos o no, en el ejercicio fiscal o en el anterior. |
| Portugal | Más de 183 días, consecutivos o no, en cualquier periodo de 12 meses que empiece o termine en el año. |
| Puerto Rico | Para el criterio federal estadounidense de residencia de buena fe: al menos 183 días en Puerto Rico en el ejercicio fiscal, o 1 de otros 4 criterios de presencia. |
| Singapur | 183 días o más de presencia o empleo en Singapur en el año natural anterior al año de liquidación. |
| España | Más de 183 días en el año natural. |
| Suiza | 30 días con actividad lucrativa, o 90 días sin ella. Las interrupciones breves no se tienen en cuenta, y los días no están vinculados a un año natural. |
| Tailandia | 180 días o más en el ejercicio fiscal, en 1 estancia o en varias. |
| Emiratos Árabes Unidos | 183 días o más en un periodo de 12 meses consecutivos. O bien 90 días o más para un nacional de los EAU o del CCG, o para el titular de un permiso de residencia con vivienda permanente, empleo o negocio en los EAU. |
| Reino Unido | 183 días o más en el ejercicio fiscal. |
| Estados Unidos | El criterio de presencia sustancial: 31 días en el año y 183 días a lo largo de 3 años, computando 1/3 de los días del año anterior y 1/6 de los días del año previo a este. |
| Uruguay | Más de 183 días en el año natural. |
| Antigua y Barbuda | Las rentas del trabajo no están sujetas al impuesto sobre la renta desde el 1 de julio de 2016. La Income Tax Act sigue definiendo al residente: una vivienda permanente en Antigua y Barbuda con cierta presencia en el año, 183 días o más de presencia, una estancia más corta que continúa desde o hacia un año de 183 días o más, o 30 días o más para el titular de un certificado de residente permanente. |
| Bahamas | No existen leyes de tributación directa y, por tanto, ninguna disposición nacional que defina la residencia fiscal o establezca criterios para ella. |
| San Cristóbal y Nieves | El impuesto sobre la renta de las personas físicas se suprimió en 1980. Las directrices de residencia fiscal del Inland Revenue Department se refieren a las sociedades. |
| Anguila | Un certificado de residencia fiscal conforme a la Economic Residence Act: al menos 45 días en Anguila cada año natural, menos de 183 días en cualquier otro país, un impuesto anual a tanto alzado de US$75,000 y un inmueble autorizado de US$400,000 o más. |
| Bermudas | No hay impuesto sobre la renta de las personas físicas. La nota que Bermudas remitió a la OCDE no establece ningún criterio de residencia fiscal para personas físicas. |
| Islas Vírgenes Británicas | No se aplica impuesto sobre la renta. El territorio aplica un impuesto sobre nóminas, impuestos sobre la propiedad y derechos de timbre. |
| Islas Caimán | No hay impuestos directos ni ninguna disposición de la legislación de las Caimán que defina la residencia fiscal. |
| Polinesia Francesa | No hay un impuesto general sobre la renta de las personas físicas. La oficina tributaria no expide certificados de residencia fiscal, solo una constancia de que la persona está registrada en los impuestos que gestiona. |
| Mónaco | No hay impuesto sobre la renta para los residentes, salvo para los nacionales franceses en virtud del convenio de 1963 con Francia. Se expide un certificado de residencia a efectos fiscales al titular de un permiso que cumpla 1 o más de 3 condiciones: más de 183 días en Mónaco, un centro principal de actividad en Mónaco o la mayor parte del año pasada en Mónaco. |
| San Bartolomé | El domicilio fiscal en San Bartolomé solo comienza tras 5 años de residencia. Durante los primeros 5 años, el nuevo residente tributa como residente en Francia. |
| Islas Turcas y Caicos | No existen leyes de tributación directa ni ninguna disposición de la legislación local que defina la residencia fiscal. |