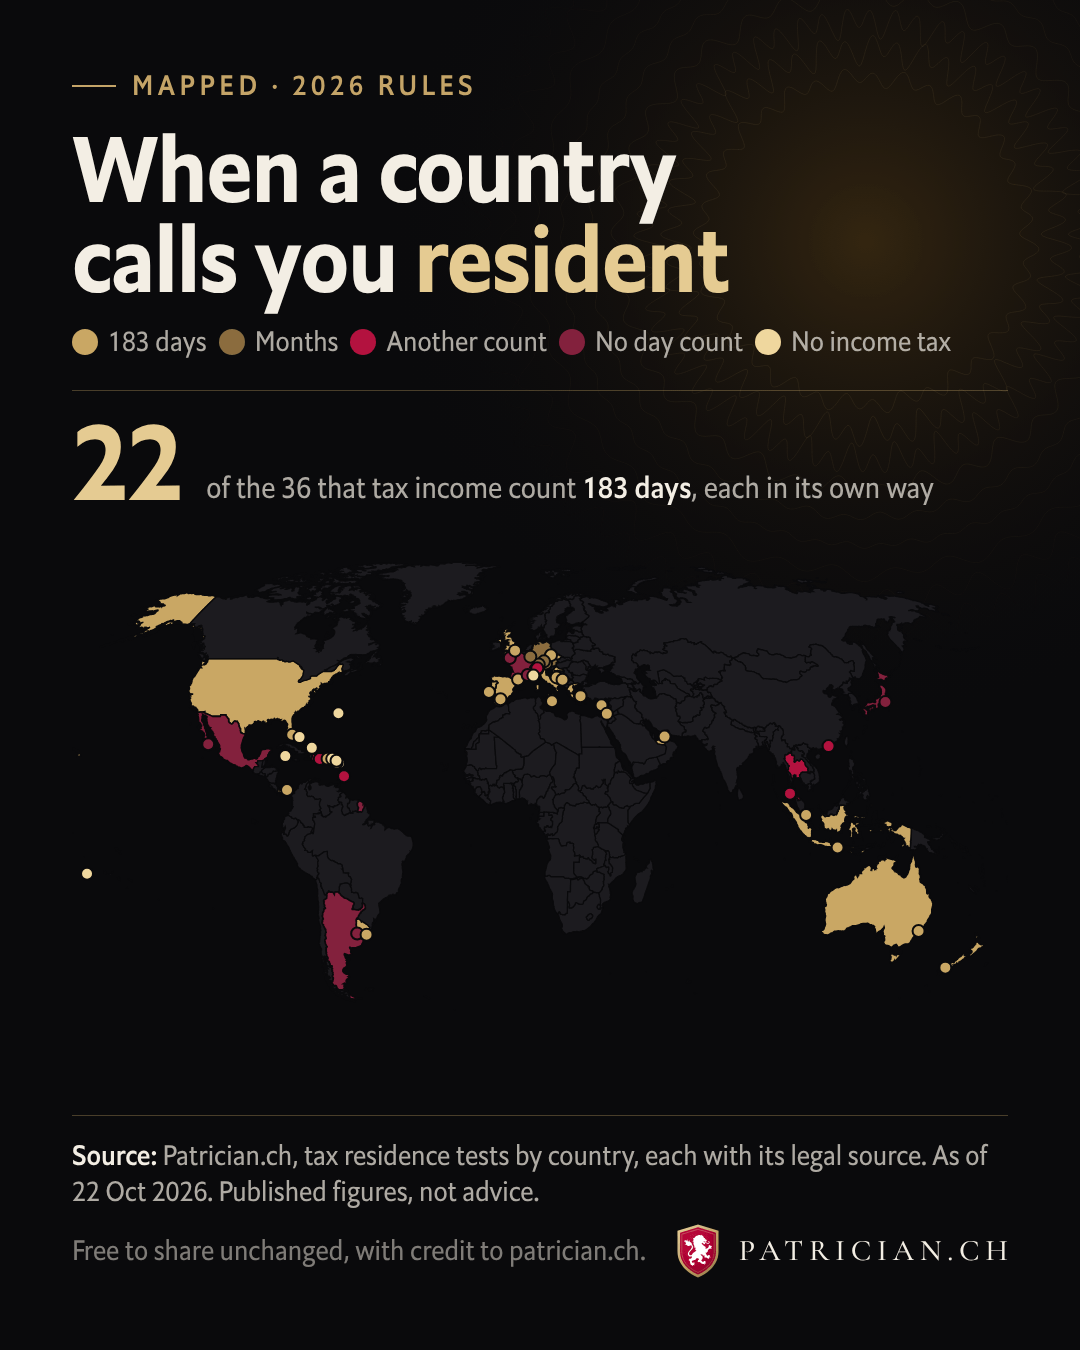
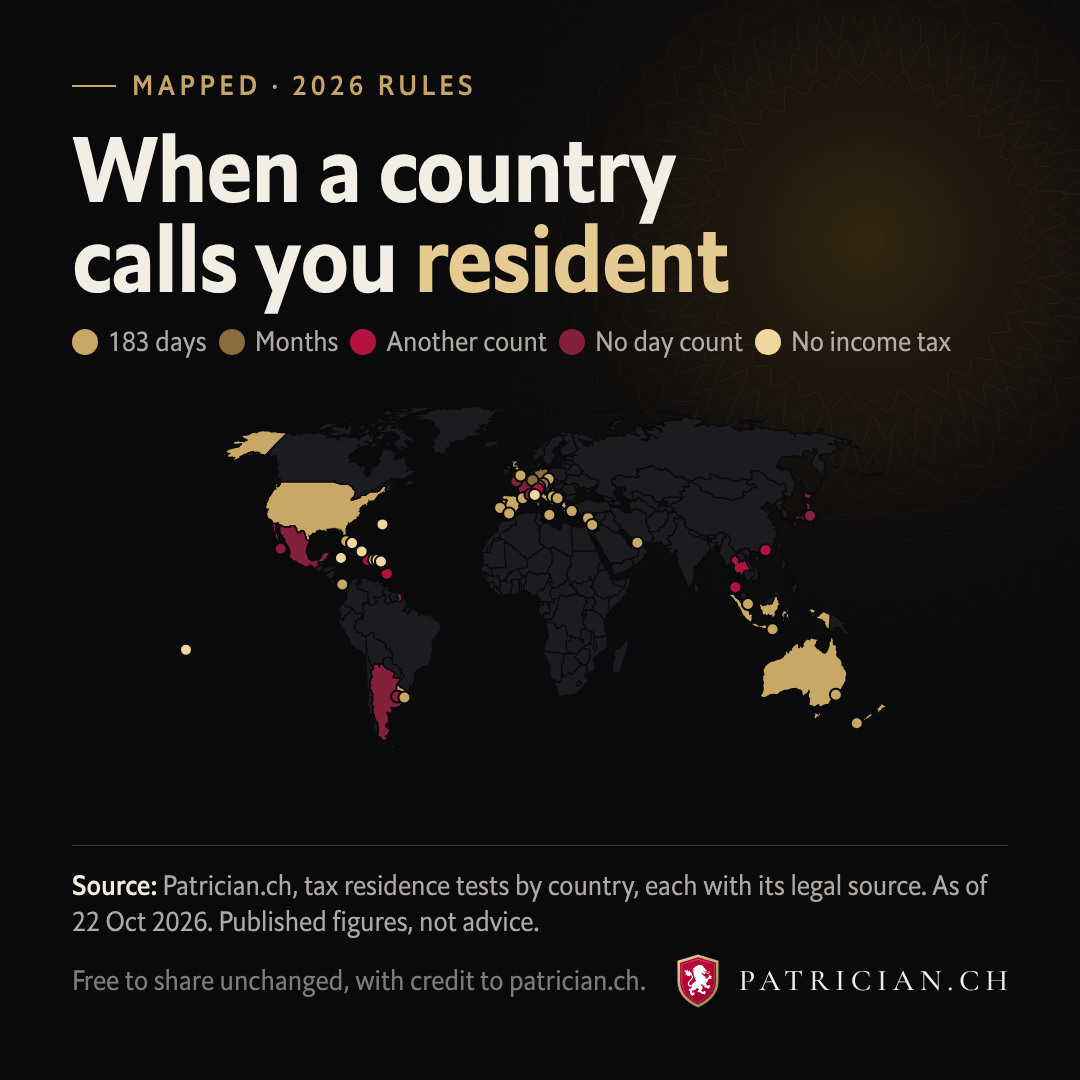
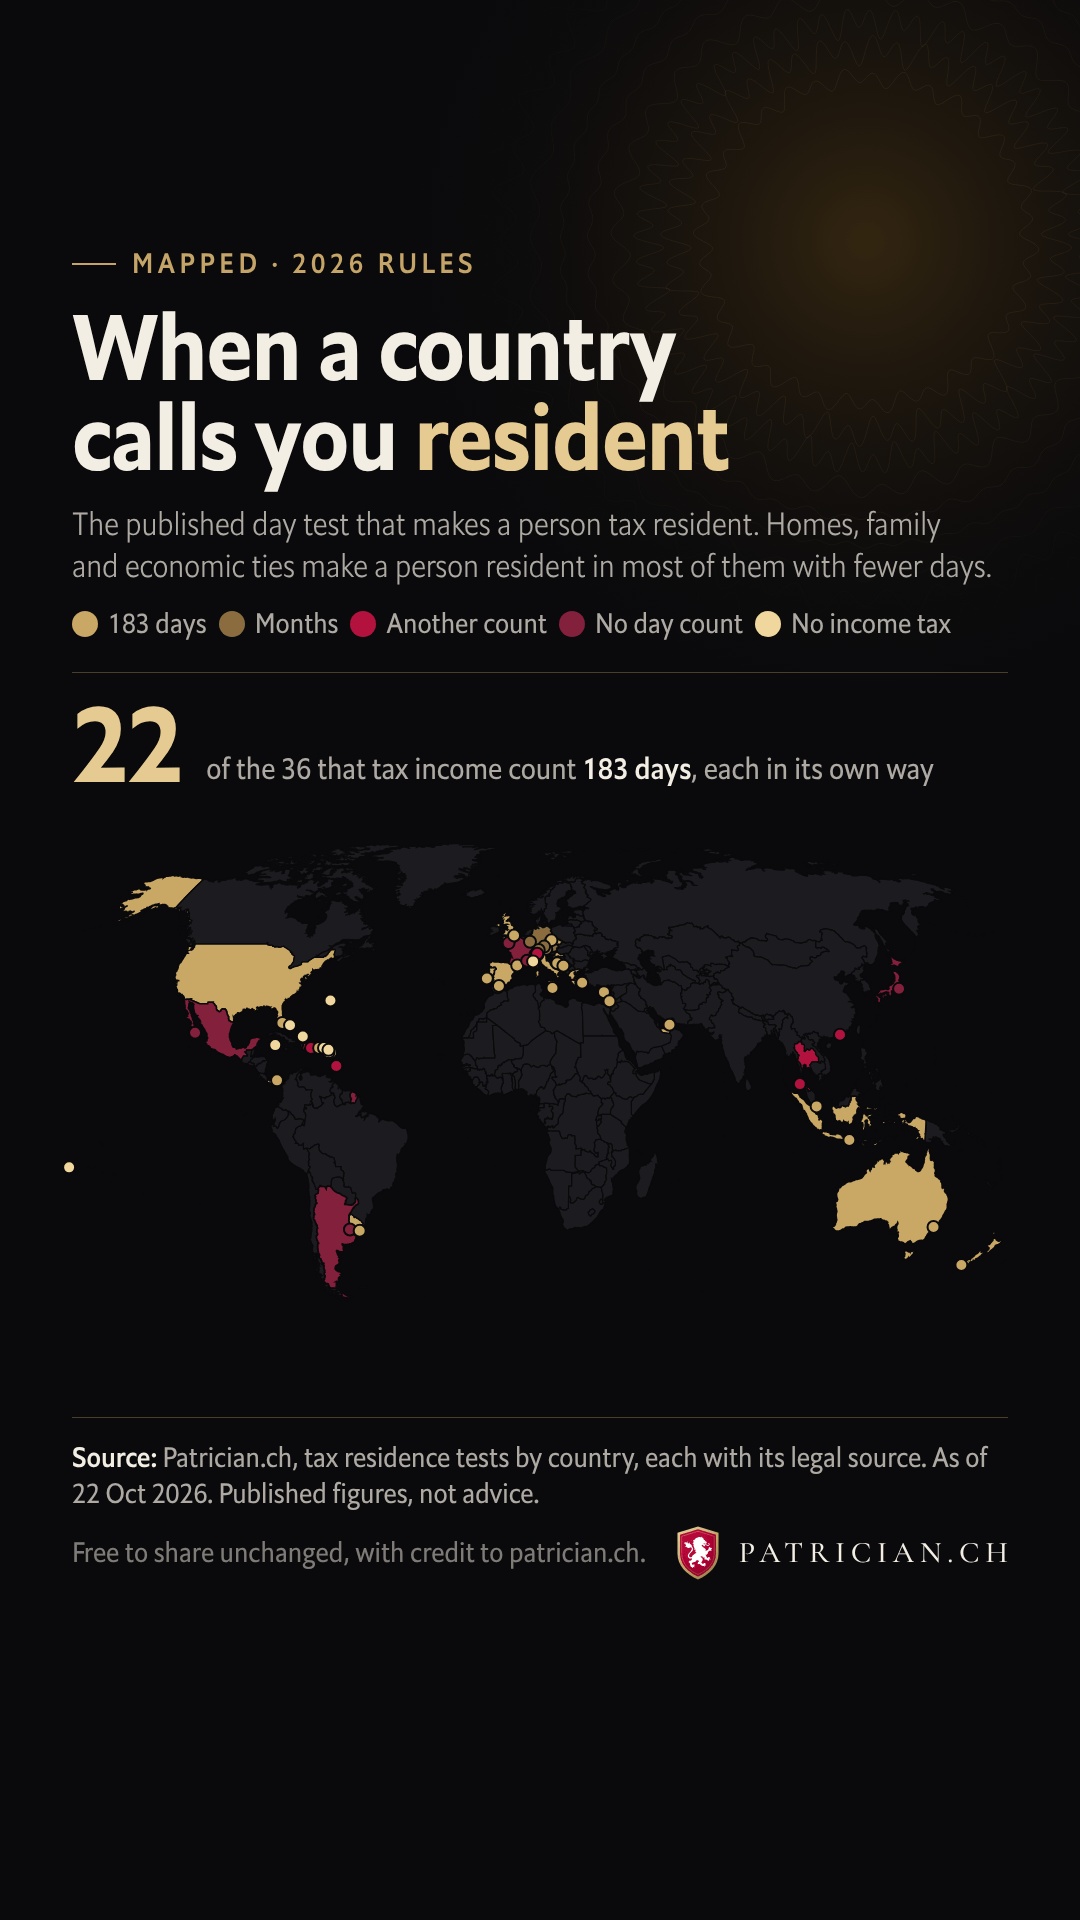
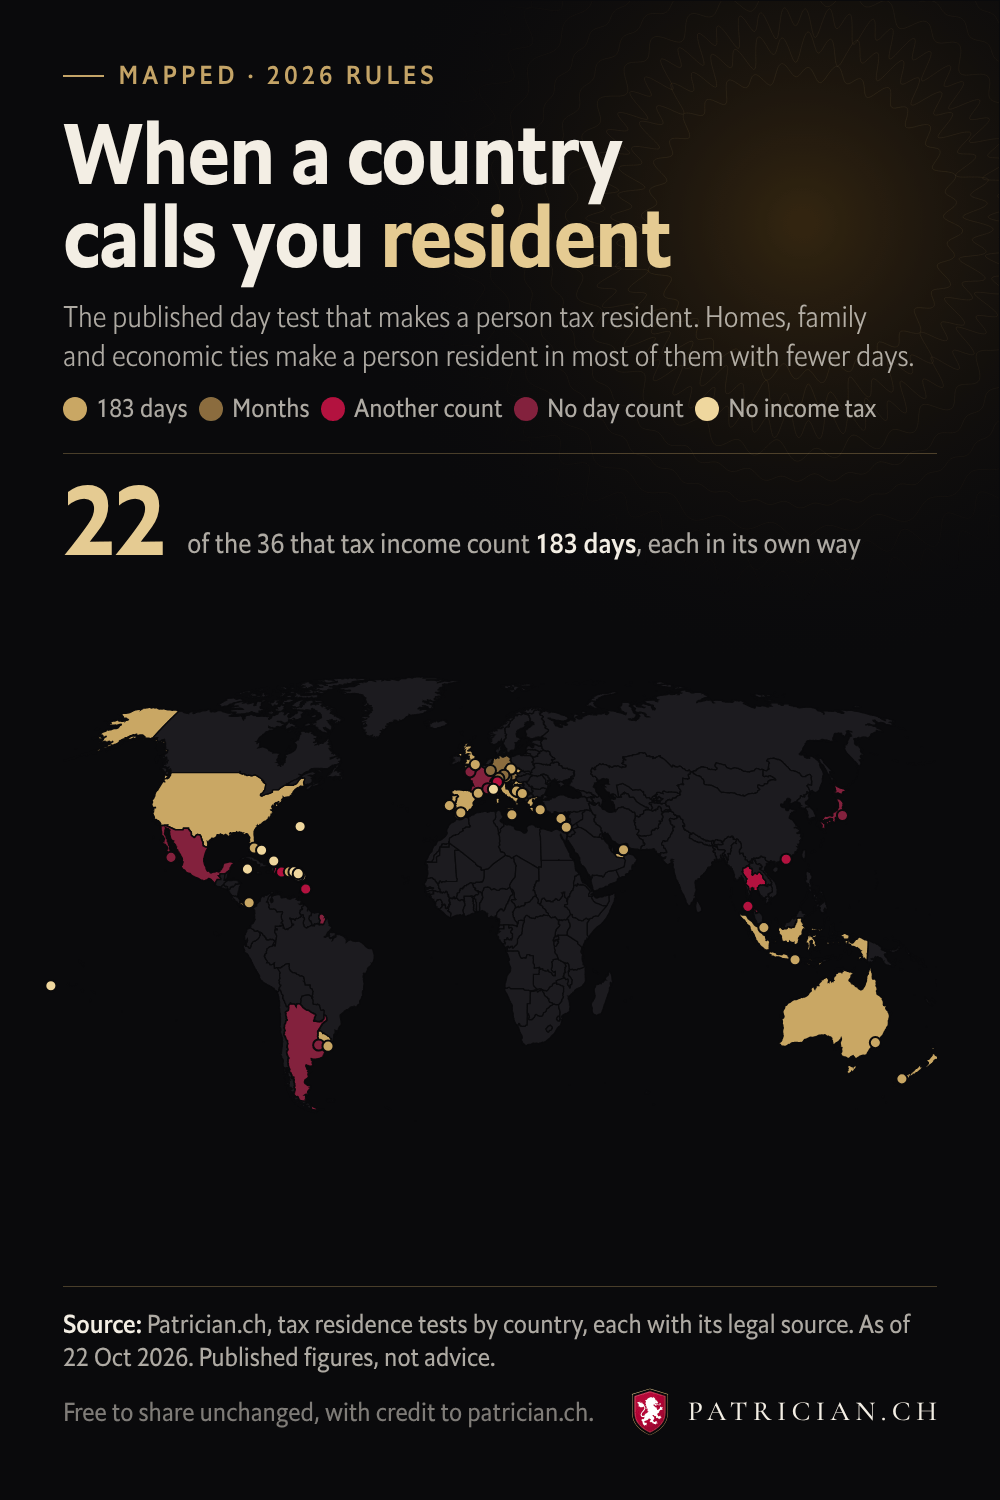
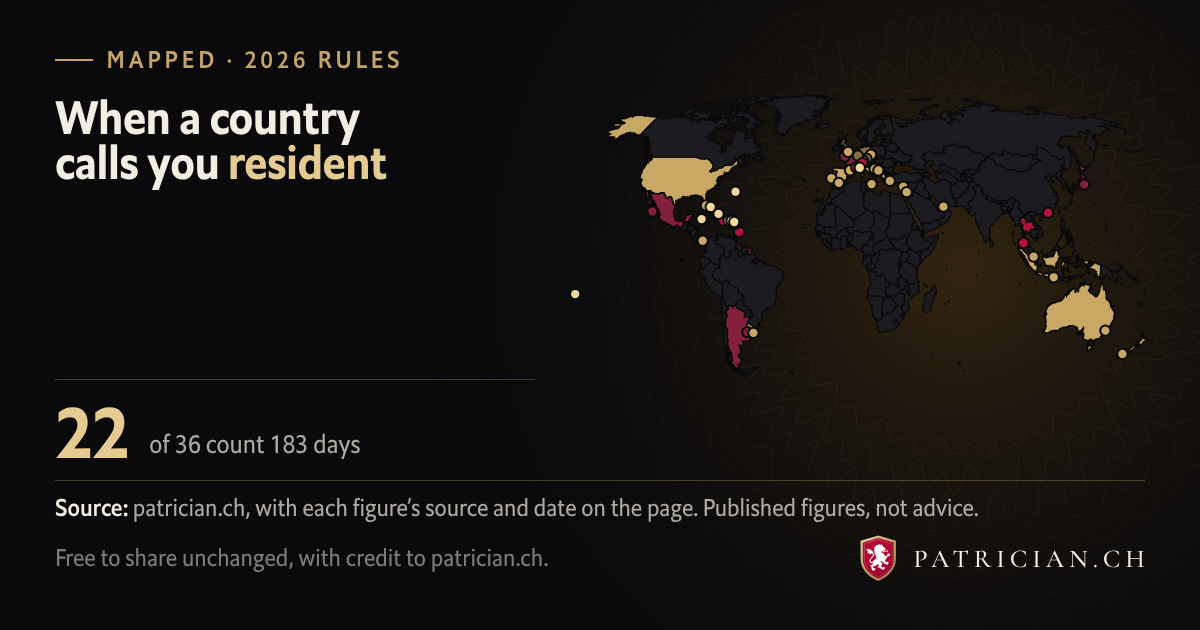
| Andorre | Plus de 183 jours dans l'année civile. Les absences de courte durée comptent comme présence, sauf preuve d'une résidence fiscale ailleurs. |
| Argentine | Aucun nombre de jours. Un ressortissant étranger devient résident après 12 mois de présence. |
| Australie | Plus de la moitié de l'année de revenus, le « critère des 183 jours », sauf si le lieu de séjour habituel se trouve à l'étranger et qu'il n'existe aucune intention de s'établir. |
| Autriche | Un séjour de plus de 6 mois. L'assujettissement remonte alors aux 6 premiers mois. |
| Barbade | Plus de 182 jours dans l'année de revenus. |
| Croatie | Un séjour d'au moins 183 jours sur 1 ou 2 années civiles. |
| Chypre | Plus de 183 jours dans l'année civile. Ou 60 jours, avec des liens à Chypre et au plus 183 jours dans tout autre pays pris isolément. |
| République tchèque | 183 jours ou plus dans l'année civile. |
| République dominicaine | Plus de 182 jours dans l'exercice fiscal, consécutifs ou non. |
| France | Aucun dans la loi. La doctrine officielle considère, dans la plupart des cas, qu'un séjour de plus de 6 mois dans l'année constitue le lieu de séjour principal. |
| Allemagne | Un séjour ininterrompu de plus de 6 mois, compté à partir de son premier jour. Les courtes interruptions ne sont pas prises en compte. Un séjour d'au plus 1 an effectué uniquement à des fins de visite, de détente ou de cure n'est pas pris en compte. |
| Gibraltar | Au moins 183 jours au cours d'une année d'imposition, ou plus de 300 jours sur 3 années consécutives. |
| Grèce | Plus de 183 jours sur toute période de 12 mois. La résidence commence alors dès le premier jour de présence. |
| Hong Kong | Plus de 180 jours au cours d'une année d'imposition, ou plus de 300 jours sur 2 années consécutives. |
| Indonésie | Plus de 183 jours sur une période de 12 mois. |
| Israël | Une présomption, non une règle fixe : 183 jours ou plus dans l'année fiscale, ou 30 jours ou plus dans l'année fiscale et 425 jours ou plus sur cette année et les 2 précédentes. Une fraction de journée compte comme un jour. |
| Italie | Présence physique pendant la majeure partie de la période d'imposition : 183 jours ou plus, 184 les années bissextiles. Les fractions de journée sont prises en compte. |
| Japon | Aucun nombre de jours. Une résidence conservée sans interruption pendant 1 an ou plus. |
| Jersey | Aucun nombre de jours fixe. Des séjours d'une moyenne supérieure à 90 nuits par an sur 4 ans rendent une personne résidente à partir de l'année 5. |
| Liechtenstein | Un séjour de plus de 6 mois. |
| Luxembourg | Un séjour de plus de 6 mois. |
| Malte | Plus de 183 jours dans l'année, selon la doctrine de l'administration fiscale. |
| Mexique | Aucun. |
| Monténégro | Plus de 183 jours dans l'année fiscale. |
| Nouvelle-Zélande | Plus de 183 jours sur toute période de 12 mois. La résidence prend fin après plus de 325 jours d'absence sur toute période de 12 mois, sans lieu de séjour permanent en Nouvelle-Zélande. |
| Panama | Plus de 183 jours, consécutifs ou non, au cours de l'exercice fiscal ou de l'exercice précédent. |
| Portugal | Plus de 183 jours, consécutifs ou non, sur toute période de 12 mois commençant ou se terminant dans l'année. |
| Porto Rico | Pour le critère fédéral américain de résidence de bonne foi : au moins 183 jours à Porto Rico dans l'année fiscale, ou 1 des 4 autres critères de présence. |
| Singapour | 183 jours ou plus de présence ou d'emploi à Singapour au cours de l'année civile précédant l'année d'imposition. |
| Espagne | Plus de 183 jours dans l'année civile. |
| Suisse | 30 jours avec activité lucrative, ou 90 jours sans. Les courtes interruptions ne sont pas prises en compte, et les jours ne sont pas rattachés à une année civile. |
| Thaïlande | 180 jours ou plus dans l'année fiscale, en 1 séjour ou en plusieurs. |
| Émirats arabes unis | 183 jours ou plus sur 12 mois consécutifs. Ou 90 jours ou plus pour un ressortissant des EAU ou du CCG, ou pour le titulaire d'un titre de séjour disposant d'un foyer permanent, d'un emploi ou d'une activité aux EAU. |
| Royaume-Uni | 183 jours ou plus dans l'année fiscale. |
| États-Unis | Le critère de présence substantielle : 31 jours dans l'année et 183 jours sur 3 ans, en comptant 1/3 des jours de l'année précédente et 1/6 des jours de l'année antérieure. |
| Uruguay | Plus de 183 jours dans l'année civile. |
| Antigua-et-Barbuda | Les revenus d'emploi ne sont plus soumis à l'impôt sur le revenu depuis le 1 juillet 2016. L'Income Tax Act définit néanmoins toujours le résident : un foyer permanent à Antigua-et-Barbuda avec une certaine présence dans l'année, 183 jours de présence ou plus, un séjour plus court qui prolonge ou précède une année de 183 jours ou plus, ou 30 jours ou plus pour le titulaire d'un certificat de résident permanent. |
| Bahamas | Aucune loi d'imposition directe, et donc aucune disposition interne qui définisse la résidence fiscale ou en fixe les critères. |
| Saint-Kitts-et-Nevis | L'impôt sur le revenu des personnes physiques a été aboli en 1980. La doctrine de l'Inland Revenue Department en matière de résidence fiscale concerne les sociétés. |
| Anguilla | Un certificat de résidence fiscale au titre de l'Economic Residence Act : au moins 45 jours à Anguilla chaque année civile, moins de 183 jours dans tout autre pays, un impôt forfaitaire annuel de US$75,000 et un bien immobilier agréé de US$400,000 ou plus. |
| Bermudes | Aucun impôt sur le revenu des personnes physiques. La note remise par les Bermudes à l'OCDE ne prévoit aucun critère de résidence fiscale pour une personne. |
| Îles Vierges britanniques | Aucun impôt sur le revenu n'est prélevé. Le territoire prélève une taxe sur les salaires, des impôts fonciers et des droits de timbre. |
| Îles Caïmans | Aucun impôt direct, et aucune disposition du droit des îles Caïmans ne définit la résidence fiscale. |
| Polynésie française | Aucun impôt général sur le revenu des personnes physiques. L'administration fiscale ne délivre aucun certificat de résidence fiscale, seulement une attestation d'immatriculation aux impôts qu'elle gère. |
| Monaco | Aucun impôt sur le revenu pour les résidents, à l'exception des ressortissants français relevant de la convention de 1963 avec la France. Un certificat de résidence à des fins fiscales est délivré au titulaire d'un titre de séjour qui remplit 1 ou plus des 3 conditions suivantes : plus de 183 jours à Monaco, un centre principal d'activité à Monaco, ou la majeure partie de l'année passée à Monaco. |
| Saint-Barthélemy | Le domicile fiscal à Saint-Barthélemy n'est acquis qu'après 5 ans de résidence. Pendant les 5 premières années, un nouveau résident est imposé comme résident français. |
| Turks-et-Caïcos | Aucune loi d'imposition directe, et aucune disposition du droit local ne définit la résidence fiscale. |