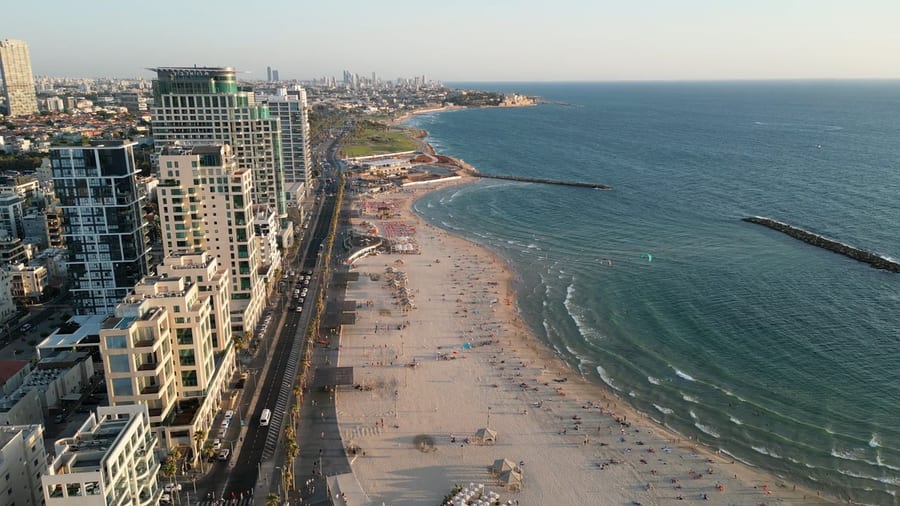
Exit tax. Israele considera venduti i beni il giorno precedente la cessazione della residenza. La plusvalenza reale è tassata al 25%, o al 30% per l'azionista rilevante con una partecipazione pari o superiore al 10%, oltre alla sovrimposta del 3% sui redditi elevati e alla sovrimposta del 2% sui redditi da capitale, quindi fino al 35% su una plusvalenza rilevante. Se non si paga alla partenza, l'imposta è differita fino alla vendita effettiva e Israele tassa allora la plusvalenza reale in proporzione alla parte del periodo di detenzione anteriore alla partenza.
Israele considera i Suoi beni come ceduti il giorno precedente la cessazione della residenza. La plusvalenza reale è tassata al 25%, o al 30% per un azionista rilevante che detiene il 10% o più, cui si aggiungono la sovrimposta del 3% sui redditi elevati e la sovrimposta del 2% sui redditi di capitale, per un'aliquota massima del 35% su una plusvalenza importante. Se non paga alla partenza, l'imposta è differita alla vendita effettiva, e Israele tassa allora la plusvalenza reale in proporzione alla parte del periodo di detenzione anteriore al trasferimento.
La exit tax di Tel Aviv può essere differita?
Differita fino alla vendita effettiva se non pagata alla partenza, con la plusvalenza reale ripartita in base al tempo.
Quali luoghi in classifica non applicano imposte sulle plusvalenze?
39 dei 100 luoghi in classifica non applicano imposte sulle plusvalenze delle persone fisiche su titoli quotati, tra cui Abu Dhabi, Andorra la Vella, Anguilla, Atene, Bora Bora e Christophe Harbour.
Fonte: il quadro comparativo di Patrician.ch, una classifica originale di 100 luoghi di residenza in 47 paesi e territori. Aliquote, soglie e percorsi di residenza sono documentati da fonti. Costo della vita, sicurezza, scuole, sole e bellezza sono indici redazionali di Patrician.ch. Dati aggiornati a ottobre 2026. Aggiornato il . Citare come: Patrician.ch, Exit tax in Israele 2026: lasciare Tel Aviv, l'aliquota e il differimento, patrician.ch/exit-tax/tel-aviv/, ottobre 2026.
Inviata quando merita di esserlo, non a scadenza fissa. Mai condivisa, si annulla con un clic.
Controlli la Sua casella di posta. L'iscrizione decorre dal momento in cui tocca conferma, non prima.
Imposta sul reddito secondo le regole 2026 pubblicate. Contributi sociali, gran parte delle deduzioni e convenzioni non sono modellati. Dati riferiti a un contribuente singolo non statunitense. Imposta patrimoniale, un'eventuale exit tax e i Suoi passaporti si aggiungono quando avvia il motore sui Suoi dati. Non costituisce consulenza. Le norme sulla residenza cambiano spesso. Verifichi prima di agire.