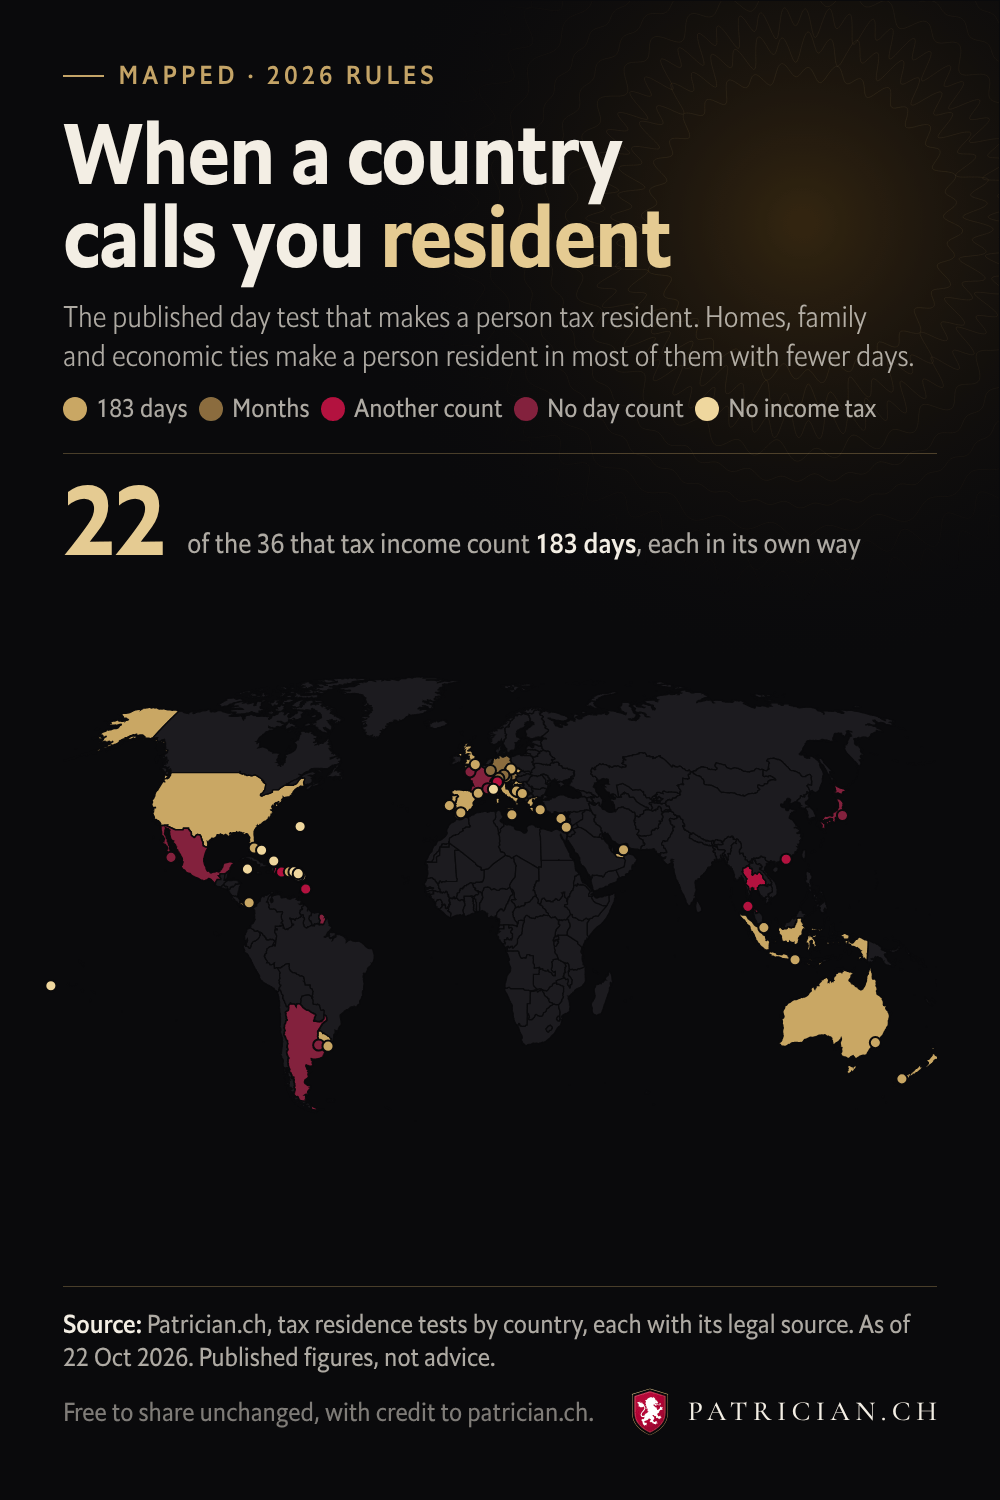
| Andorra | Mehr als 183 Tage im Kalenderjahr. Kurze Abwesenheiten gelten als Anwesenheit, sofern keine steuerliche Ansässigkeit in einem anderen Land nachgewiesen wird. |
| Argentinien | Keine Tagesgrenze. Ausländische Staatsangehörige werden nach 12 Monaten Anwesenheit ansässig. |
| Australien | Mehr als die Hälfte des Einkommensjahres, der sogenannte «183-Tage-Test», es sei denn, der gewöhnliche Aufenthaltsort liegt im Ausland und es besteht keine Absicht, einen Wohnsitz zu begründen. |
| Österreich | Ein Aufenthalt von mehr als 6 Monaten. Die Steuerpflicht wirkt dann auf die ersten 6 Monate zurück. |
| Barbados | Mehr als 182 Tage im Einkommensjahr. |
| Kroatien | Ein Aufenthalt von mindestens 183 Tagen in 1 oder 2 Kalenderjahren. |
| Zypern | Mehr als 183 Tage im Kalenderjahr. Oder 60 Tage, bei Bindungen zu Zypern und höchstens 183 Tagen in einem einzelnen anderen Land. |
| Tschechien | 183 Tage oder mehr im Kalenderjahr. |
| Dominikanische Republik | Mehr als 182 Tage im Steuerjahr, zusammenhängend oder nicht. |
| Frankreich | Im Gesetz keine. Nach amtlicher Weisung gilt ein Aufenthalt von mehr als 6 Monaten im Jahr in den meisten Fällen als Hauptaufenthaltsort. |
| Deutschland | Ein ununterbrochener Aufenthalt von mehr als 6 Monaten, gerechnet ab dem ersten Tag. Kurze Unterbrechungen bleiben unberücksichtigt. Ein Aufenthalt von bis zu 1 Jahr ausschliesslich zu Besuchs-, Erholungs- oder Kurzwecken zählt nicht. |
| Gibraltar | Mindestens 183 Tage in einem Veranlagungsjahr oder mehr als 300 Tage über 3 aufeinanderfolgende Jahre. |
| Griechenland | Mehr als 183 Tage in beliebigen 12 Monaten. Die Ansässigkeit beginnt dann mit dem ersten Tag der Anwesenheit. |
| Hongkong | Mehr als 180 Tage in einem Veranlagungsjahr oder mehr als 300 Tage in 2 aufeinanderfolgenden Jahren. |
| Indonesien | Mehr als 183 Tage innerhalb von 12 Monaten. |
| Israel | Eine Vermutung, keine feste Regel: 183 Tage oder mehr im Steuerjahr, oder 30 Tage oder mehr im Steuerjahr und 425 Tage oder mehr in diesem und den 2 vorangehenden Jahren. Ein angefangener Tag zählt als voller Tag. |
| Italien | Physische Anwesenheit während des grössten Teils der Steuerperiode: 183 Tage oder mehr, in einem Schaltjahr 184. Bruchteile eines Tages zählen. |
| Japan | Keine Tagesgrenze. Ein ohne Unterbrechung während 1 Jahr oder länger gehaltener Wohnsitz. |
| Jersey | Keine feste Tagesgrenze. Besuche von durchschnittlich mehr als 90 Nächten pro Jahr über 4 Jahre begründen die Ansässigkeit ab dem Jahr 5. |
| Liechtenstein | Ein Aufenthalt von mehr als 6 Monaten. |
| Luxemburg | Ein Aufenthalt von mehr als 6 Monaten. |
| Malta | Mehr als 183 Tage im Jahr, gemäss Weisung der Steuerbehörde. |
| Mexiko | Keine. |
| Montenegro | Mehr als 183 Tage im Steuerjahr. |
| Neuseeland | Mehr als 183 Tage in beliebigen 12 Monaten. Die Ansässigkeit endet nach mehr als 325 Tagen Abwesenheit in beliebigen 12 Monaten ohne ständige Wohnstätte in Neuseeland. |
| Panama | Mehr als 183 Tage, zusammenhängend oder nicht, im Steuerjahr oder im Vorjahr. |
| Portugal | Mehr als 183 Tage, zusammenhängend oder nicht, in beliebigen 12 Monaten, die im betreffenden Jahr beginnen oder enden. |
| Puerto Rico | Für den bundesrechtlichen US-Test der Bona-fide-Ansässigkeit: mindestens 183 Tage in Puerto Rico im Steuerjahr oder 1 von 4 weiteren Anwesenheitstests. |
| Singapur | 183 Tage oder mehr Anwesenheit oder Beschäftigung in Singapur im Kalenderjahr vor dem Veranlagungsjahr. |
| Spanien | Mehr als 183 Tage im Kalenderjahr. |
| Schweiz | 30 Tage bei Erwerbstätigkeit oder 90 Tage ohne. Kurze Unterbrechungen bleiben unberücksichtigt, und die Tage sind nicht an ein Kalenderjahr gebunden. |
| Thailand | 180 Tage oder mehr im Steuerjahr, bei einem Aufenthalt von über 1 oder mehreren. |
| Vereinigte Arabische Emirate | 183 Tage oder mehr innerhalb von 12 aufeinanderfolgenden Monaten. Oder 90 Tage oder mehr für Staatsangehörige der VAE oder eines GCC-Staates sowie für Inhaber einer Aufenthaltsbewilligung mit ständiger Wohnstätte, Arbeitsstelle oder Geschäftstätigkeit in den VAE. |
| Vereinigtes Königreich | 183 oder mehr Tage im Steuerjahr. |
| Vereinigte Staaten | Der Substantial Presence Test: 31 Tage im Jahr und 183 Tage über 3 Jahre, wobei 1/3 der Tage des Vorjahres und 1/6 der Tage des Vorvorjahres angerechnet werden. |
| Uruguay | Mehr als 183 Tage im Kalenderjahr. |
| Antigua und Barbuda | Einkommen aus unselbständiger Erwerbstätigkeit unterliegt seit dem 1. Juli 2016 nicht mehr der Einkommensteuer. Der Income Tax Act definiert dennoch, wer ansässig ist: eine ständige Wohnstätte in Antigua und Barbuda mit gewisser Anwesenheit im Jahr, 183 Tage oder mehr Anwesenheit, ein kürzerer Aufenthalt, der an ein Jahr mit 183 Tagen oder mehr anschliesst oder in ein solches übergeht, oder 30 Tage oder mehr für Inhaber eines Permanent Resident Certificate. |
| Bahamas | Keine Gesetze über direkte Steuern und daher keine innerstaatliche Bestimmung, die die steuerliche Ansässigkeit definiert oder Kriterien dafür festlegt. |
| St. Kitts und Nevis | Die Einkommensteuer auf natürliche Personen wurde 1980 abgeschafft. Die Weisungen des Inland Revenue Department zur steuerlichen Ansässigkeit betreffen Gesellschaften. |
| Anguilla | Eine Bescheinigung der steuerlichen Ansässigkeit nach dem Economic Residence Act: mindestens 45 Tage in Anguilla in jedem Kalenderjahr, weniger als 183 Tage in jedem anderen Land, eine jährliche Pauschalsteuer von US$75,000 und genehmigtes Grundeigentum von US$400,000 oder mehr. |
| Bermuda | Keine Einkommensteuer auf natürliche Personen. Die Mitteilung Bermudas an die OECD nennt keinen Test der steuerlichen Ansässigkeit für Personen. |
| Britische Jungferninseln | Es wird keine Einkommensteuer erhoben. Das Territorium erhebt eine Lohnsummensteuer, Grundsteuern und Stempelabgaben. |
| Kaimaninseln | Keine direkten Steuern und keine Bestimmung des Rechts der Cayman Islands, die die steuerliche Ansässigkeit definiert. |
| Französisch-Polynesien | Keine allgemeine Einkommensteuer auf natürliche Personen. Die Steuerbehörde stellt keine Bescheinigung der steuerlichen Ansässigkeit aus, sondern nur eine Bestätigung, dass eine Person für die von ihr verwalteten Steuern registriert ist. |
| Monaco | Keine Einkommensteuer für Ansässige, ausser für französische Staatsangehörige gemäss dem Abkommen von 1963 mit Frankreich. Eine Wohnsitzbescheinigung für Steuerzwecke erhält, wer eine Aufenthaltsbewilligung besitzt und 1 oder mehr von 3 Bedingungen erfüllt: mehr als 183 Tage in Monaco, ein Hauptgeschäftssitz in Monaco oder der grösste Teil des Jahres in Monaco verbracht. |
| St. Barth | Der steuerliche Wohnsitz in St. Barth beginnt erst nach 5 Jahren Aufenthalt. Während der ersten 5 Jahre wird eine neu zugezogene Person als in Frankreich ansässig besteuert. |
| Turks- und Caicosinseln | Keine Gesetze über direkte Steuern und keine Bestimmung des lokalen Rechts, die die steuerliche Ansässigkeit definiert. |