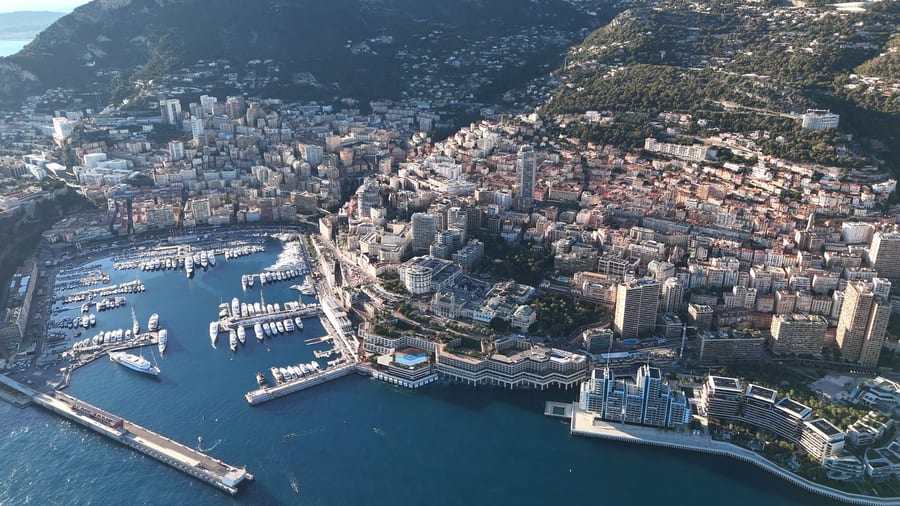
Según el modelo 2026 de Patrician.ch, 12 de los 100 domicilios del cuadro no gravan en absoluto un salario de $1M: Mónaco, Dubái, Abu Dabi, Punta del Este, Ciudad de Panamá, Virgin Gorda, Anguila, Christophe Harbour, Providenciales, Nassau, George Town y St John's. En todos los demás, la factura parte de algún punto y va en aumento.
El club es menos homogéneo de lo que sugiere su carné de socio. La mayoría de sus miembros sencillamente no tiene impuesto sobre la renta de las personas físicas. Unos pocos llegan a cero por el origen del dinero.
Ningún impuesto sobre la renta
10 de ellos no aplican impuesto alguno sobre la renta personal: Mónaco, Dubái, Abu Dabi, Virgin Gorda, Anguila, Christophe Harbour, Providenciales, Nassau, George Town y St John's. Mónaco lo expresa con mayor claridad. Sin impuesto sobre la renta personal desde 1869, y sin impuesto sobre plusvalías, sobre el patrimonio ni impuesto anual sobre la propiedad. Una excepción determina la respuesta para un pasaporte francés: en virtud del artículo 7-1 del convenio franco-monegasco de 1963, los ciudadanos franceses que no puedan acreditar 5 años de residencia habitual en Mónaco a fecha de 13.10.1962 siguen tributando en Francia por su renta mundial.
Los miembros caribeños dicen lo mismo con menos palabras. Anguila: sin impuesto sobre la renta, sin impuesto sobre plusvalías, sin impuesto sobre el patrimonio, sin impuesto de sucesiones y sin impuesto de sociedades. Un territorio británico de ultramar sin tributación directa alguna. Christophe Harbour: sin impuesto sobre la renta, sin impuesto sobre plusvalías, sin impuesto sobre el patrimonio, sin impuesto de sucesiones. El programa de ciudadanía por inversión más antiguo del mundo, en funcionamiento desde 1984.
Cero por geografía
Los otros 2 aplican un sistema territorial. Gravan lo que se gana dentro del país y dejan intacto lo que se gana en el extranjero, de modo que el modelo, que trata el salario como obtenido fuera, no encuentra nada que gravar. Ciudad de Panamá: tributación territorial, la renta de fuente extranjera no se grava en absoluto. La renta local llega hasta el 25%.
Punta del Este somete la misma idea a condiciones. Tributación territorial: la renta extranjera no se grava durante 11 años por opción, el año de llegada y los 10 siguientes, para quien llega sin haber sido residente en los 2 años anteriores y pasa más de 183 días al año en Uruguay o invierte más de UI 12.5 millones en inmuebles o UI 625,000 al año en fondos admisibles. Después, los dividendos e intereses extranjeros tributan al 12%, y desde la Ley 20.446 también las plusvalías extranjeras. El tipo se reduce a la mitad durante 5 años más para el residente que aporte UI 625,000 al año a fondos admisibles o posea más de UI 6.25 millones en inmuebles, y en su lugar puede elegirse, año por año, un impuesto anual fijo de UI 1,875,000 durante un máximo de 20 años. La alternativa del tipo fijo del 7% quedó cerrada a nuevas opciones el 31.12.2025. La renta local tributa hasta el 36%.
Dónde recae la factura
Tipo efectivo del impuesto sobre la renta para $1M al año, contribuyente individual no estadounidense, %
Nota: tramos generales orientativos de 2026 para un contribuyente individual. Los sistemas territoriales se modelan sobre renta obtenida fuera del país.
Fuente: modelo fiscal 2026 de Patrician.ch, basado en los tipos oficiales de las autoridades tributarias
Lo que el cero deja fuera
El impuesto sobre la renta es 1 partida de una mudanza. El modelo la cuenta a ella y a nada más: el alquiler, la matrícula escolar, el permiso de residencia y el gravamen que algunos países cobran a la salida son conceptos aparte, y cada uno tiene su propia página, desde las páginas sobre el impuesto de salida hasta cada página de ciudad.
En 10 años, un salario de $1M conserva $10M en cualquiera de los 12. En Londres conserva $5.7M, y en Nueva York, $5.7M.
Las cifras proceden del modelo Patrician.ch 2026: tramos generales orientativos para un contribuyente individual no estadounidense, actualizados a octubre de 2026. Es investigación, no asesoramiento fiscal, jurídico ni migratorio.