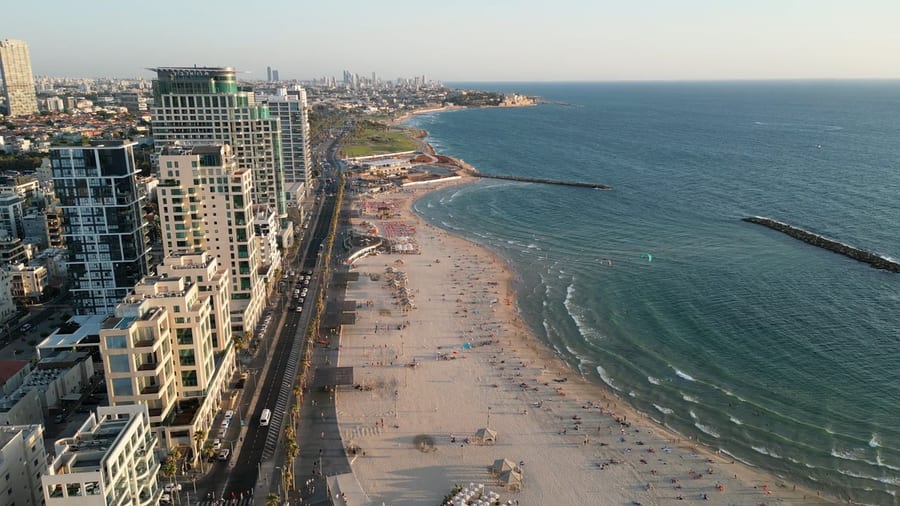
Impuesto de salida. Israel considera vendidos sus activos el día anterior a que usted deje de ser residente. La ganancia real tributa al 25%, o al 30% para un accionista significativo con un 10% o más, más el recargo del 3% sobre rentas altas y el recargo del 2% sobre rentas del capital, es decir, un 35% en el tramo superior sobre una ganancia elevada. Si no paga a la salida, el impuesto se aplaza hasta la venta efectiva, y entonces Israel grava la ganancia real en la venta en proporción a la parte del periodo de tenencia anterior a su marcha.
Israel considera que sus activos se venden el día anterior a la pérdida de la residencia. La plusvalía real tributa al 25%, o al 30% en el caso de un accionista significativo con una participación del 10% o más, a lo que se suman el recargo del 3% sobre rentas altas y el recargo del 2% sobre rentas del capital, hasta un máximo del 35% sobre una plusvalía elevada. Si no paga al salir, el impuesto se aplaza hasta la venta efectiva, y entonces Israel grava la plusvalía real en proporción a la parte del período de tenencia anterior a su salida.
¿Puede aplazarse el impuesto de salida de Tel Aviv?
Se aplaza hasta la venta efectiva si no se paga a la salida, con la ganancia real prorrateada en función del tiempo.
¿Qué lugares de la clasificación no gravan las ganancias de capital?
39 de los 100 lugares de la clasificación no aplican impuesto personal sobre las ganancias de capital en valores cotizados, entre ellos Abu Dabi, Andorra la Vieja, Anguila, Atenas, Bora Bora y Christophe Harbour.
Fuente: el cuadro de Patrician.ch, una clasificación original de 100 lugares de residencia en 47 países y territorios. Los tipos impositivos, umbrales y vías de residencia proceden de fuentes publicadas. Coste, seguridad, colegios, sol y belleza son índices editoriales de Patrician.ch. Datos vigentes a octubre de 2026. Actualizado el . Cítese como: Patrician.ch, Israel exit tax 2026: leaving Tel Aviv, the rate and the deferral, patrician.ch/exit-tax/tel-aviv/, octubre de 2026.
Se envía cuando merece la pena, no según un calendario. Nunca se comparte, y se cancela con un solo clic.
Revise su bandeja de entrada. La suscripción comienza cuando usted pulsa confirmar, no antes.
Impuesto sobre la renta según las normas publicadas para 2026. No se modelan las cotizaciones sociales, la mayoría de las deducciones ni los convenios. Cifras para un contribuyente individual que no es ciudadano estadounidense. El impuesto sobre el patrimonio, una salida y sus pasaportes se añaden cuando usted utiliza el motor con sus propias cifras. No constituye asesoramiento. Las normas de residencia cambian con frecuencia. Verifíquelas antes de actuar.