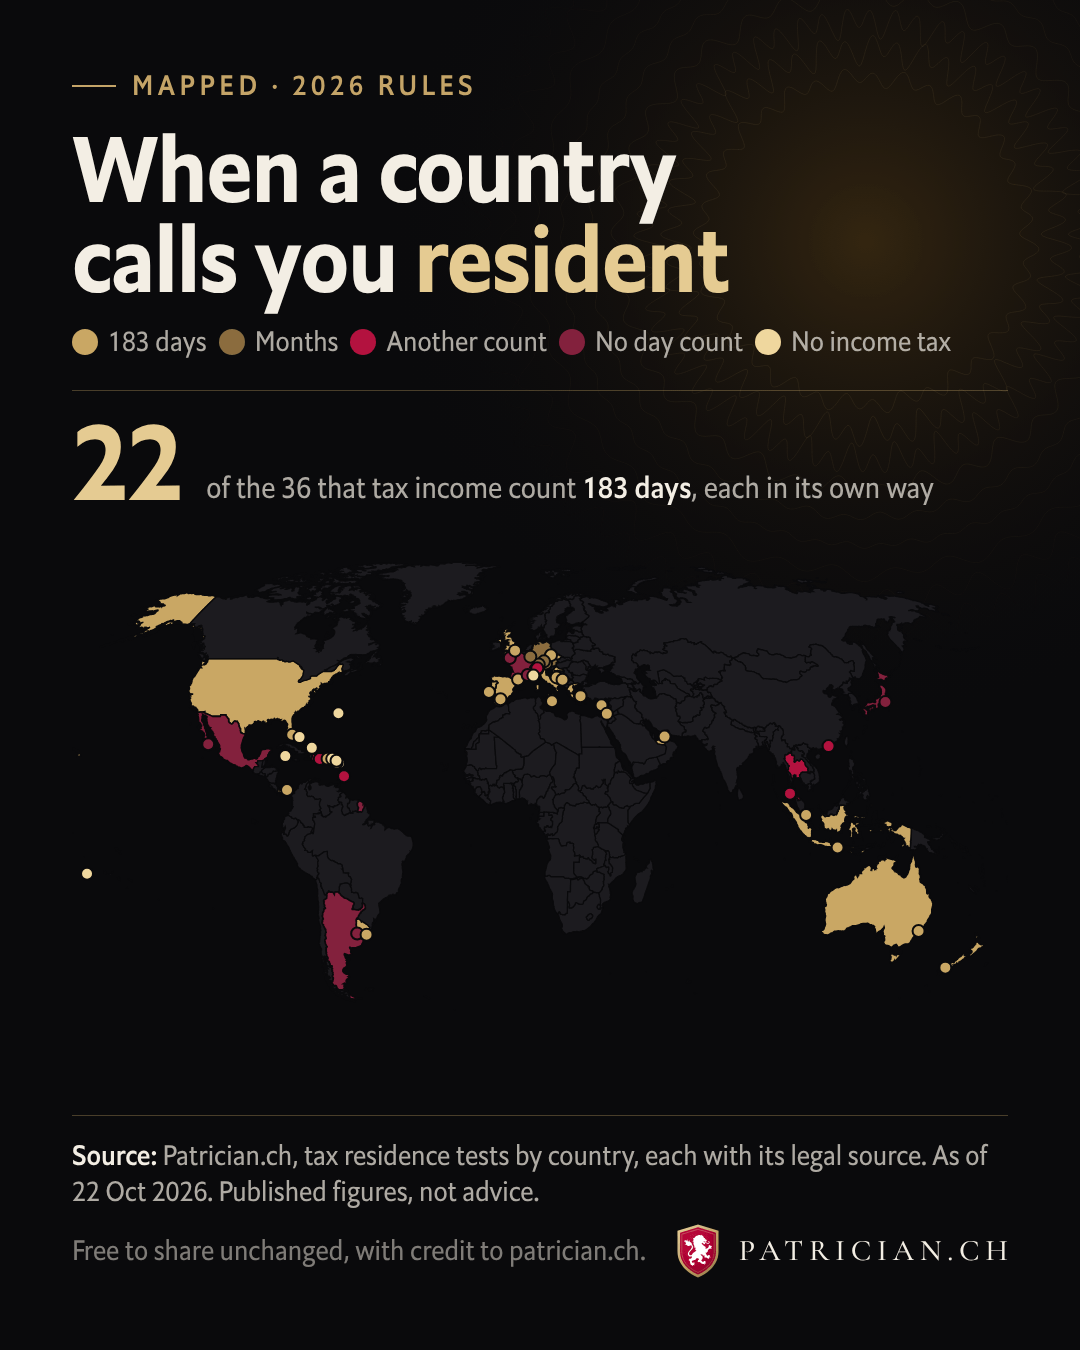
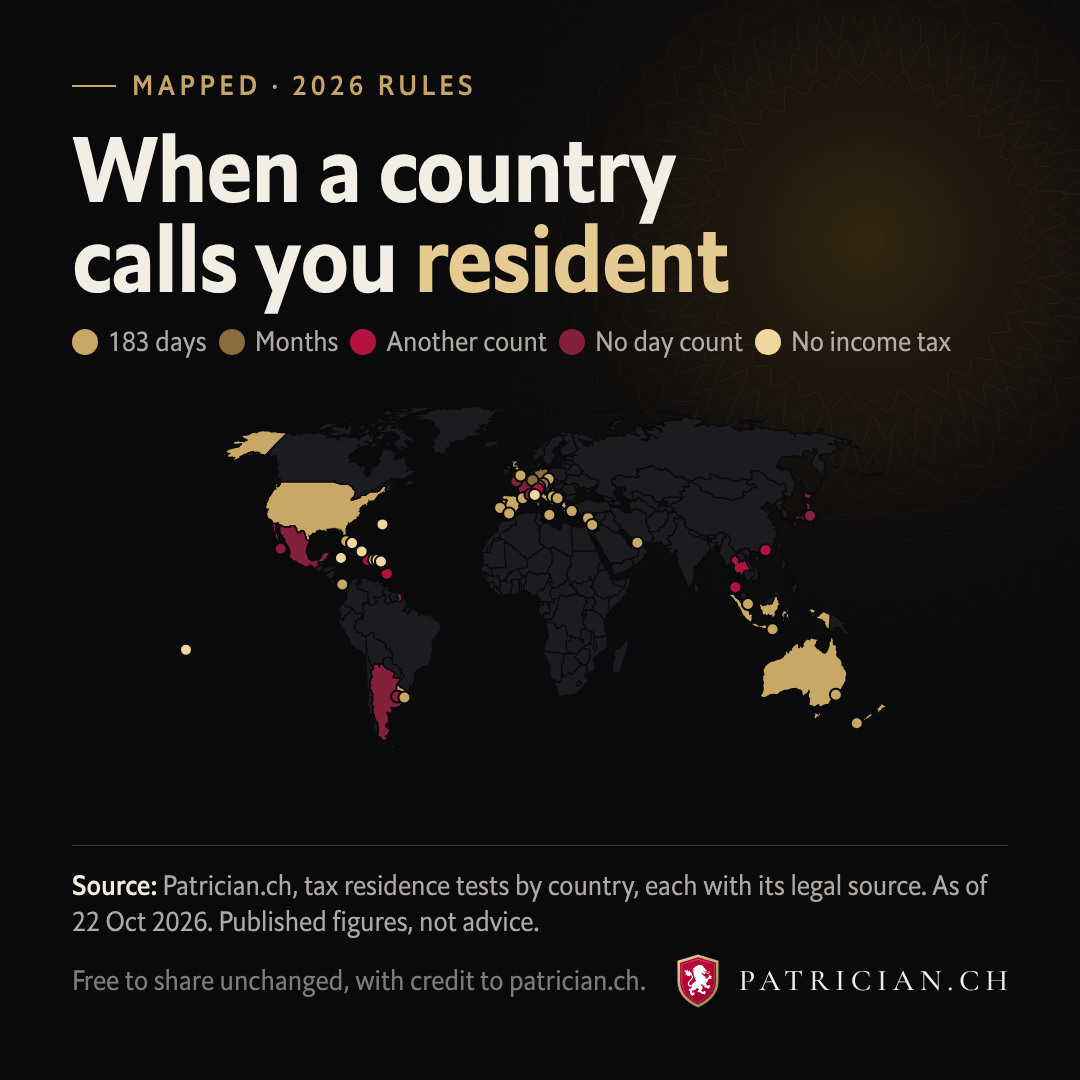
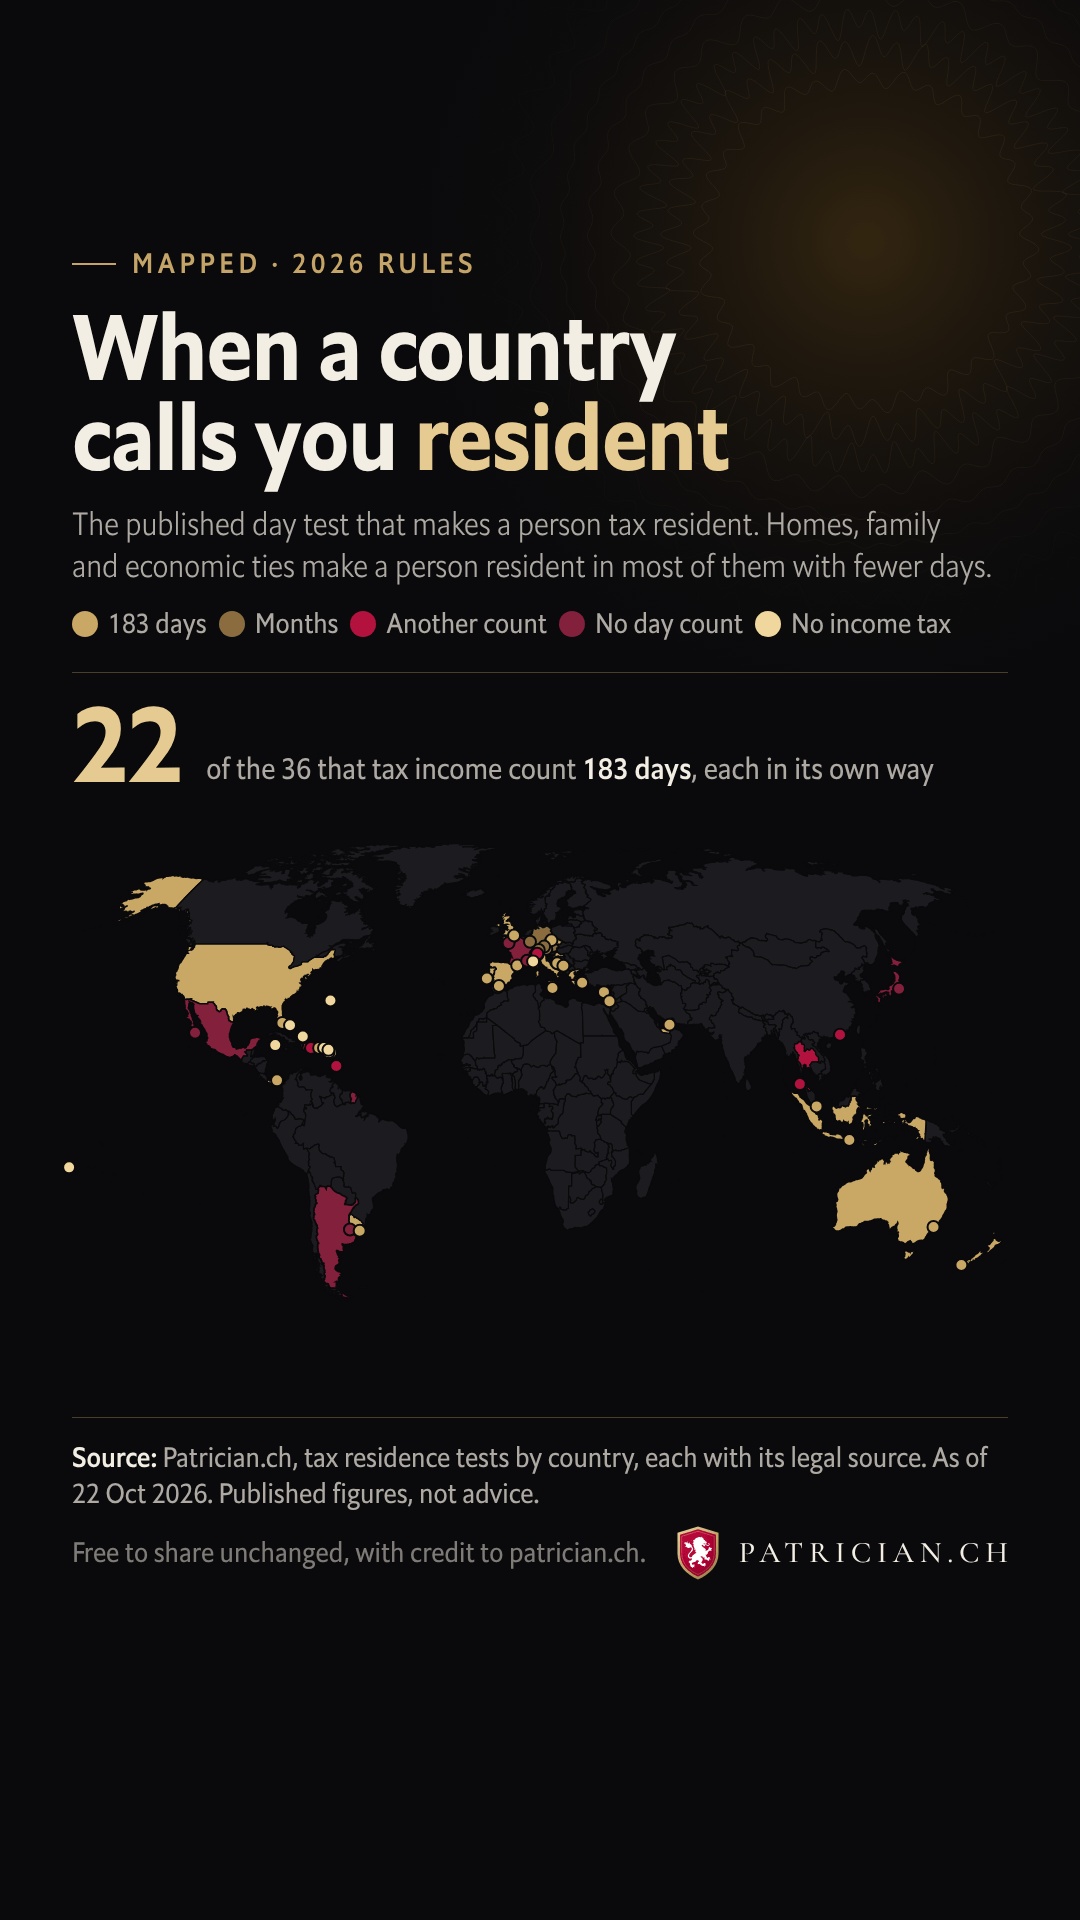
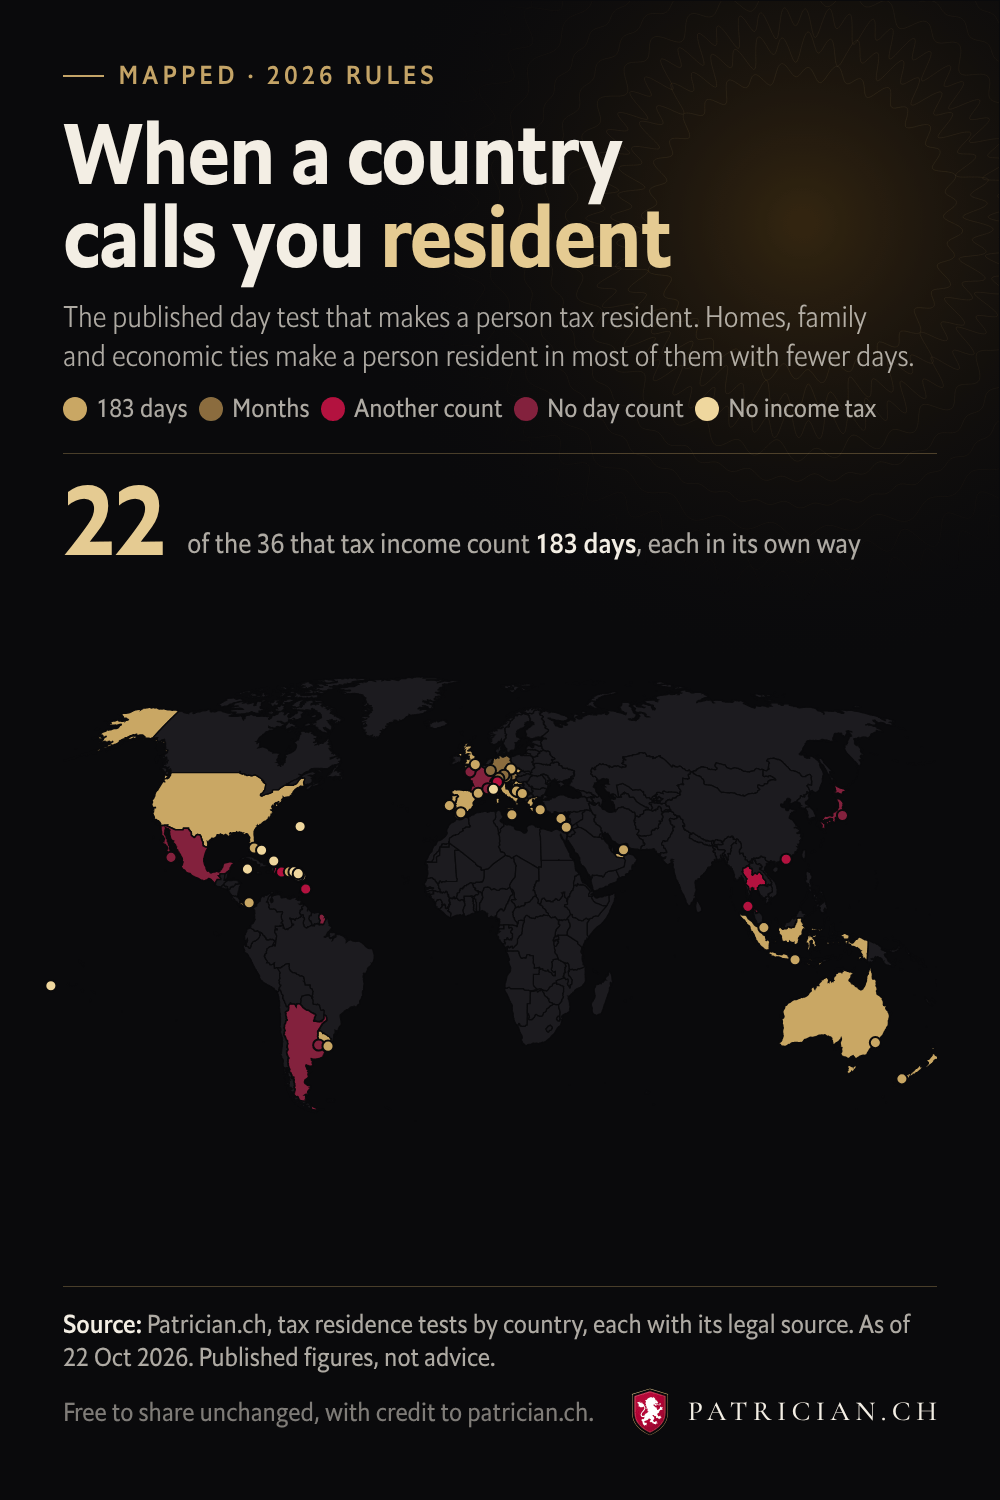
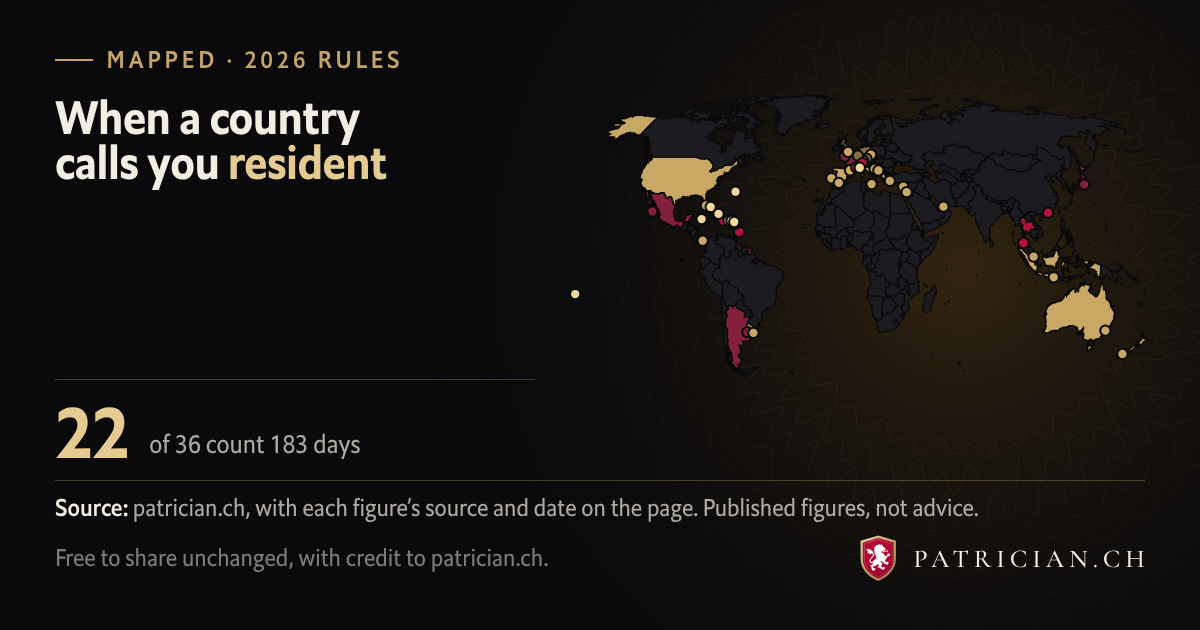
| Andorra | Più di 183 giorni nell'anno solare. Le brevi assenze contano come presenza, salvo prova della residenza fiscale altrove. |
| Argentina | Nessun computo dei giorni. Uno straniero diventa residente dopo 12 mesi di presenza. |
| Australia | Più della metà dell'anno di reddito, il "criterio dei 183 giorni", salvo che la dimora abituale si trovi all'estero e non vi sia l'intenzione di stabilirvi la residenza. |
| Austria | Un soggiorno di oltre 6 mesi. L'assoggettamento retroagisce allora ai primi 6 mesi. |
| Barbados | Più di 182 giorni nell'anno di reddito. |
| Croazia | Un soggiorno di almeno 183 giorni in 1 o 2 anni solari. |
| Cipro | Più di 183 giorni nell'anno solare. Oppure 60 giorni, con legami con Cipro e non più di 183 giorni in nessun altro singolo Paese. |
| Repubblica Ceca | 183 giorni o più nell'anno solare. |
| Repubblica Dominicana | Più di 182 giorni nell'esercizio fiscale, continuativi o meno. |
| Francia | Nessuno nella legge. Le indicazioni ufficiali considerano un soggiorno di oltre 6 mesi in un anno, nella maggior parte dei casi, come luogo principale di permanenza. |
| Germania | Un soggiorno ininterrotto di oltre 6 mesi, calcolato dal primo giorno. Le brevi interruzioni non si considerano. Un soggiorno fino a 1 anno a soli fini di visita, svago o cura non conta. |
| Gibilterra | Almeno 183 giorni in un anno d'imposta, oppure più di 300 giorni su 3 anni consecutivi. |
| Grecia | Più di 183 giorni in un arco qualsiasi di 12 mesi. La residenza decorre allora dal primo giorno di presenza. |
| Hong Kong | Più di 180 giorni in un anno d'imposta, oppure più di 300 giorni in 2 anni consecutivi. |
| Indonesia | Più di 183 giorni nell'arco di 12 mesi. |
| Israele | Una presunzione, non una regola fissa: 183 giorni o più nel periodo d'imposta, oppure 30 giorni o più nel periodo d'imposta e 425 giorni o più tra quel periodo e i 2 precedenti. Una frazione di giorno conta come un giorno. |
| Italia | Presenza fisica per la maggior parte del periodo d'imposta: 183 giorni o più, 184 negli anni bisestili. Le frazioni di giorno contano. |
| Giappone | Nessun computo dei giorni. Una residenza mantenuta senza interruzioni per 1 anno o più. |
| Jersey | Nessun numero fisso di giorni. Visite che superano in media 90 notti l'anno su 4 anni rendono una persona residente dall'anno 5. |
| Liechtenstein | Un soggiorno di oltre 6 mesi. |
| Lussemburgo | Un soggiorno di oltre 6 mesi. |
| Malta | Più di 183 giorni in un anno, secondo le indicazioni dell'autorità fiscale. |
| Messico | Nessuno. |
| Montenegro | Più di 183 giorni nel periodo d'imposta. |
| Nuova Zelanda | Più di 183 giorni in un arco qualsiasi di 12 mesi. La residenza cessa dopo oltre 325 giorni di assenza in un arco qualsiasi di 12 mesi senza una dimora permanente in Nuova Zelanda. |
| Panama | Più di 183 giorni, continuativi o meno, nell'esercizio fiscale o in quello precedente. |
| Portogallo | Più di 183 giorni, continuativi o meno, in un arco qualsiasi di 12 mesi che inizi o termini nell'anno. |
| Porto Rico | Ai fini del criterio federale statunitense della residenza effettiva (bona fide): almeno 183 giorni a Porto Rico nel periodo d'imposta, oppure 1 di 4 altri criteri di presenza. |
| Singapore | 183 giorni o più di presenza o di impiego a Singapore nell'anno solare precedente l'anno d'imposta. |
| Spagna | Più di 183 giorni nell'anno solare. |
| Svizzera | 30 giorni con attività lucrativa, oppure 90 giorni senza. Le brevi interruzioni non si considerano e i giorni non sono legati a un anno solare. |
| Thailandia | 180 giorni o più nel periodo d'imposta, in 1 soggiorno o in più soggiorni. |
| Emirati Arabi Uniti | 183 giorni o più nell'arco di 12 mesi consecutivi. Oppure 90 giorni o più per un cittadino degli Emirati o del GCC, o per il titolare di un permesso di residenza con un'abitazione permanente, un impiego o un'attività negli Emirati. |
| Regno Unito | 183 giorni o più nel periodo d'imposta. |
| Stati Uniti | Il criterio della presenza sostanziale: 31 giorni nell'anno e 183 giorni su 3 anni, contando 1/3 dei giorni dell'anno precedente e 1/6 dei giorni dell'anno ancora prima. |
| Uruguay | Più di 183 giorni nell'anno solare. |
| Antigua e Barbuda | I redditi da lavoro dipendente non sono soggetti all'imposta sul reddito dal 1 luglio 2016. L'Income Tax Act definisce comunque il residente: un'abitazione permanente ad Antigua e Barbuda con una certa presenza nell'anno, 183 giorni o più di presenza, un soggiorno più breve in continuità con un anno di 183 giorni o più, oppure 30 giorni o più per il titolare di un certificato di residenza permanente. |
| Bahamas | Nessuna legge sulle imposte dirette, e dunque nessuna norma interna che definisca la residenza fiscale o ne stabilisca i criteri. |
| Saint Kitts e Nevis | L'imposta sul reddito delle persone fisiche è stata abolita nel 1980. Le indicazioni sulla residenza fiscale dell'Inland Revenue Department riguardano le società. |
| Anguilla | Un certificato di residenza fiscale ai sensi dell'Economic Residence Act: almeno 45 giorni ad Anguilla per anno solare, meno di 183 giorni in qualsiasi altro Paese, un'imposta forfettaria annua di US$75,000 e un immobile approvato di US$400,000 o più. |
| Bermuda | Nessuna imposta sul reddito delle persone fisiche. La nota trasmessa dalle Bermuda all'OCSE non prevede alcun criterio di residenza fiscale per le persone. |
| Isole Vergini Britanniche | Non si applica alcuna imposta sul reddito. Il territorio applica un'imposta sui salari, imposte immobiliari e imposte di bollo. |
| Isole Cayman | Nessuna imposta diretta, e nessuna norma del diritto delle Cayman che definisca la residenza fiscale. |
| Polinesia francese | Nessuna imposta generale sul reddito delle persone fisiche. L'ufficio delle imposte non rilascia certificati di residenza fiscale, ma solo un'attestazione di iscrizione per le imposte che gestisce. |
| Monaco | Nessuna imposta sul reddito per i residenti, salvo i cittadini francesi ai sensi della convenzione del 1963 con la Francia. Un certificato di residenza a fini fiscali è rilasciato al titolare di un permesso che soddisfi 1 o più di 3 condizioni: più di 183 giorni nel Principato, la sede principale dell'attività nel Principato, oppure la maggior parte dell'anno trascorsa nel Principato. |
| Saint-Barthélemy | Il domicilio fiscale a Saint-Barthélemy decorre solo dopo 5 anni di residenza. Nei primi 5 anni il nuovo residente è tassato come residente in Francia. |
| Turks e Caicos | Nessuna legge sulle imposte dirette, e nessuna norma locale che definisca la residenza fiscale. |