Le projet de loi de finances italien 2027 imposerait à 26% les plus-values latentes des résidents qui partent avec au moins €800,000 d'actifs financiers, pour tout départ prenant effet à compter du 1 janvier 2027. Le projet complet, qui il toucherait et ce qui peut encore changer figurent dans l'exit tax italienne. Cette page traite de l'autre moitié de la décision : où aller, et ce que chaque adresse exige d'un Italien avant de le considérer comme parti.


La règle qui décide de tout : la liste noire italienne
Quitter l'Italie aux yeux du fisc n'est pas la même chose que quitter l'Italie. Selon l'article 2, alinéa 2-bis du code italien de l'impôt sur le revenu, un citoyen italien qui s'installe dans un pays figurant sur la liste du décret du 4 mai 1999 est présumé toujours résident en Italie jusqu'à preuve du contraire, explique Taxing.it. Tant que cette présomption tient, aucune résidence n'est perdue, de sorte que l'exit tax ne commencerait même pas à s'appliquer, note Fiscomania, et l'Italie continue de l'imposer comme résident.
La liste compte en raison de ceux qui y figurent et de ceux qui n'y figurent pas :
- La Suisse en est sortie. Un décret du 20 juillet 2023 a retiré la Suisse de la liste à compter de 2024, rapporte InformazioneFiscale. Un Italien qui s'installe à Lugano n'a plus à prouver que son départ est réel. C'est au fisc italien de prouver qu'il ne l'est pas.
- Monaco et les EAU y figurent toujours. Un Italien qui s'installe à Monaco ou à Dubaï porte la charge de la preuve : un vrai foyer, une vraie vie et des intérêts réels dans le nouveau pays, et non en Italie.
Pour un ressortissant étranger qui quitte l'Italie, la présomption ne s'applique pas : elle ne vise que les citoyens italiens.
La Suisse : gains exonérés et forfait fiscal
La Suisse fait deux choses qu'aucune adresse italienne ne fait. Elle n'impose aucun gain en capital sur la fortune mobilière privée, actions et fonds compris, en vertu de l'article 16 de la loi fédérale sur l'impôt fédéral direct. Et la plupart des cantons proposent encore le forfait fiscal : un étranger qui ne travaille pas en Suisse peut être imposé sur ses dépenses plutôt que sur son revenu et sa fortune.
Le plancher fédéral du forfait fiscal est de CHF 434,700 de dépenses imposables par an. Les cantons fixent le leur : CHF 434,700 au Tessin et aux Grisons, CHF 425,194 à Genève, CHF 415,000 dans le canton de Vaud et CHF 250,000 en Valais, selon l'Administration fédérale des contributions. Zurich, Schaffhouse, Appenzell Rhodes-Extérieures et Bâle-Ville l'ont aboli. Ses bénéficiaires sont moins nombreux qu'avant : 4,557 personnes ont payé CHF 821 millions d'impôt au forfait fin 2018, et 3,478 y recouraient en 2022, dont 841 en Valais, 725 au Tessin et 706 dans le canton de Vaud, selon l'enquête de Blick auprès des cantons.
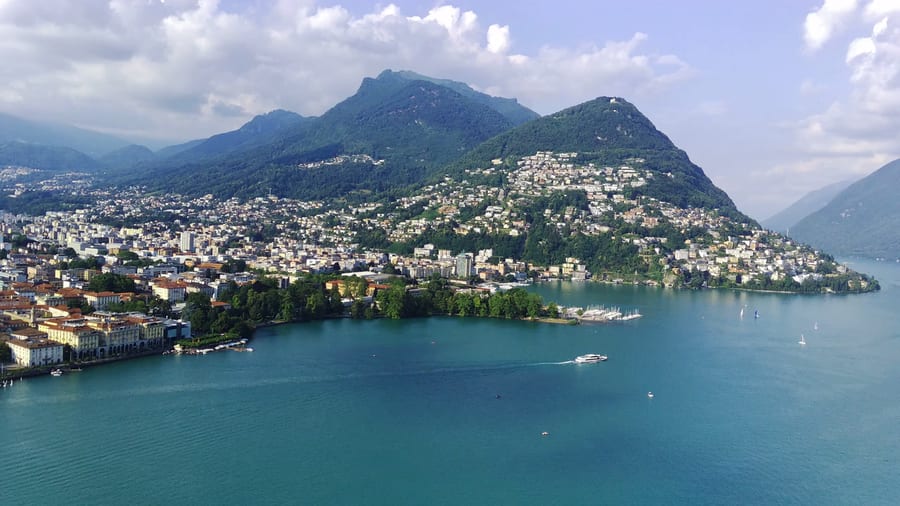
Lugano
Lugano est la première étape naturelle : la même langue, la même région des lacs, à peu de distance de Milan en voiture, et un canton qui maintient le forfait fiscal. Sur un salaire de $1M, il reste $647K. Lugano se classe 9e du Patrician.ch 100.
Saint-Moritz et Gstaad
Pour une famille qui n'a pas besoin de travailler sur place, les stations alpines des cantons au forfait sont l'autre choix classique. Saint-Moritz, aux Grisons, se classe 17e et Gstaad, dans le canton de Berne, 14e. Sur un salaire de $1M, il y reste respectivement $723K et $635K.
Zoug
Pour un Italien qui continuera à travailler, Zoug laisse $787K sur un salaire de $1M et se classe 11e.
Monaco : pas d'impôt sur le revenu, mais la charge de la preuve
Monaco ne prélève pas d'impôt sur le revenu des personnes physiques sur ses résidents, à l'exception des ressortissants français, ni d'impôt sur la fortune. Un titre de séjour suppose un logement dans la Principauté et une attestation d'une banque monégasque confirmant des ressources suffisantes. Le gouvernement ne fixe aucun montant. Pour un citoyen italien, la présence de Monaco sur la liste noire impose de conserver la trace d'une vie réelle sur place : le logement, les jours, la famille, les clubs, les médecins. Monaco se classe 3e du Patrician.ch 100.
Dubaï : pas d'impôt sur le revenu, plus loin
Dubaï ne prélève pas d'impôt sur le revenu des particuliers et laisse $1M sur un salaire de $1M. L'émirat se classe 2e. Comme Monaco, il figure sur la liste noire italienne : la même charge de la preuve s'applique donc à un citoyen italien.
Le sursis de l'exit tax n'est pas accessible partout
Le projet ne permet de différer l'impôt, moyennant 50% payés d'avance et une garantie, qu'en cas de départ vers un pays de l'UE ou vers un pays qui échange des informations fiscales avec l'Italie selon le standard européen. La Suisse, Monaco et les EAU sont hors de l'UE, et la liste des pays éligibles est renvoyée à un décret du ministère de l'Économie et des Finances qui n'a pas été publié, note Fiscomania. D'ici là, nul ne peut dire si un départ vers Lugano ou Monaco ouvrirait droit au sursis.
Rester : l'autre colonne du bilan
À titre de comparaison, Milan laisse $553K sur un salaire de $1M et se classe 52e. Un étranger qui arrive aujourd'hui en Italie paie un forfait de €300,000 par an sur ses revenus étrangers, contre €200,000 auparavant, et remplirait après 6 ans sur 10 le critère de l'exit tax en partant. Le classement complet au départ de l'Italie se trouve dans quitter l'Italie, le forfait fiscal suisse face à la flat tax italienne dans leur face-à-face, et chaque destination face à votre propre situation dans le calculateur.
Sources
- Il Sole 24 Ore, l'exit tax dans le projet de loi de finances
- Fiscomania, article 307-bis TUIR
- InformazioneFiscale, la Suisse retirée de la liste noire
- Fiscomania, Monaco et la liste noire
- Taxing.it, les pays de la liste noire
- Confédération suisse, loi fédérale sur l'impôt fédéral direct, art. 16
- Administration fédérale des contributions, imposition d'après la dépense
- Département fédéral des finances, imposition forfaitaire
- Blick, le décompte des forfaits fiscaux par canton
- Gouvernement de Monaco, la fiscalité à Monaco
- Gouvernement de Monaco, titres de séjour
- KPMG, la flat tax italienne relevée
Les chiffres proviennent du modèle Patrician.ch 2026 : tranches principales indicatives pour un contribuable célibataire non américain, à jour en octobre 2026. Il s'agit de recherche, non d'un conseil fiscal, juridique ou en matière d'immigration.