El proyecto de ley de presupuestos italiano de 2027 gravaría al 26% las plusvalías latentes de inversión de los residentes que se vayan con al menos €800,000 en activos financieros, para toda salida que surta efecto a partir del 1 de enero de 2027. El proyecto completo, a quién afectaría y qué puede cambiar todavía están en el impuesto de salida de Italia. Esta página trata de la otra mitad de la decisión: adónde ir, y qué exige cada destino a un italiano antes de considerar que se ha ido.


La regla que lo decide todo: la lista negra italiana
Salir de Italia a efectos fiscales no es lo mismo que salir de Italia. Según el artículo 2, apartado 2-bis del código italiano del impuesto sobre la renta, un ciudadano italiano que se muda a un país de la lista del decreto del 4 de mayo de 1999 se presume todavía residente en Italia hasta que demuestre lo contrario, explica Taxing.it. Mientras esa presunción se mantenga, no se pierde la residencia, de modo que el impuesto de salida ni siquiera empezaría a aplicarse, señala Fiscomania, e Italia sigue gravándolo como residente.
La lista importa por quién está en ella y quién no:
- Suiza salió. Un decreto del 20 de julio de 2023 sacó a Suiza de la lista a partir de 2024, informa InformazioneFiscale. Un italiano que se muda a Lugano ya no tiene que demostrar que el traslado es real. Es la agencia tributaria italiana la que tiene que demostrar que no lo es.
- Mónaco y los EAU siguen en ella. Un italiano que se muda a Mónaco o a Dubái carga con la prueba del traslado: un hogar, una vida e intereses reales en el nuevo país, y no en Italia.
Para un extranjero que deja Italia, la presunción no se aplica: está escrita solo para ciudadanos italianos.
Suiza: ganancias exentas y forfait fiscal
Suiza hace dos cosas que ningún destino italiano hace. No grava ninguna ganancia de capital sobre el patrimonio mobiliario privado, acciones y fondos incluidos, según el artículo 16 de la ley federal del impuesto federal directo. Y la mayoría de los cantones siguen ofreciendo el forfait fiscal: un extranjero que no trabaja en Suiza puede tributar por su gasto en lugar de por su renta y su patrimonio.
El mínimo federal del forfait fiscal es de CHF 434,700 al año de gasto imponible. Los cantones fijan el suyo: CHF 434,700 en el Tesino y los Grisones, CHF 425,194 en Ginebra, CHF 415,000 en Vaud y CHF 250,000 en el Valais, según la Administración Federal de Contribuciones. Zúrich, Schaffhausen, Appenzell Rodas Exteriores y Basilea-Ciudad lo abolieron. Sus usuarios son menos que antes: 4,557 personas pagaron CHF 821 millones en impuesto a tanto alzado a finales de 2018, y 3,478 lo usaban en 2022, con el Valais en 841, el Tesino en 725 y Vaud en 706, según el sondeo de Blick entre los cantones.
Lugano
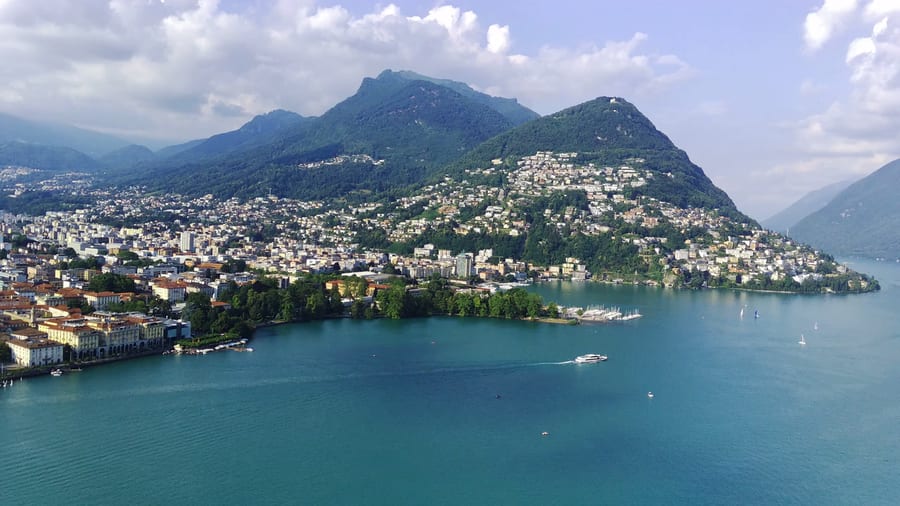
Lugano es la primera parada natural: el mismo idioma, la misma tierra de lagos, a poca distancia de Milán por carretera y un cantón que mantiene el forfait fiscal. Sobre un salario de $1M, quedan $647K. Ocupa el puesto 9 del Patrician.ch 100.
St. Moritz y Gstaad
Para una familia que no necesita trabajar en el lugar, las estaciones alpinas de los cantones con forfait fiscal son la otra opción clásica. St. Moritz, en los Grisones, ocupa el puesto 17 y Gstaad, en el cantón de Berna, el 14. Sobre un salario de $1M, conservan $723K y $635K respectivamente.
Zug
Para un italiano que seguirá trabajando, Zug deja $787K de un salario de $1M y ocupa el puesto 11.
Mónaco: sin impuesto sobre la renta, pero con la carga de la prueba
Mónaco no cobra impuesto sobre la renta de las personas físicas a sus residentes, salvo a los ciudadanos franceses, ni impuesto sobre el patrimonio. Un permiso de residencia exige una vivienda en el Principado y una referencia de un banco monegasco que confirme fondos suficientes. El Gobierno no fija un importe. Para un ciudadano italiano, la presencia de Mónaco en la lista negra obliga a conservar las pruebas de una vida real allí: la casa, los días, la familia, los clubes, los médicos. Mónaco ocupa el puesto 3 del Patrician.ch 100.
Dubái: sin impuesto sobre la renta, más lejos
Dubái no cobra impuesto sobre la renta a las personas físicas y deja $1M de un salario de $1M. Ocupa el puesto 2. Como Mónaco, está en la lista negra de Italia, así que a un ciudadano italiano se le aplica la misma carga de la prueba.
El aplazamiento del impuesto de salida no está disponible en todas partes
El proyecto solo permite aplazar el impuesto, a cambio de pagar 50% por adelantado y constituir una garantía, en un traslado a un país de la UE o a un país que intercambie información fiscal con Italia conforme al estándar europeo. Suiza, Mónaco y los EAU están fuera de la UE, y la lista de países admitidos queda en manos de un decreto del Ministerio de Economía y Finanzas que no se ha publicado, señala Fiscomania. Hasta entonces, nadie puede decir si un traslado a Lugano o a Mónaco daría derecho al aplazamiento.
Quedarse: el otro lado del balance
Como comparación, el propio Milán deja $553K de un salario de $1M y ocupa el puesto 52. Un extranjero que llega hoy a Italia paga un fijo de €300,000 al año sobre su renta extranjera, frente a €200,000 antes, y tras 6 de los 10 años cumpliría el requisito del impuesto de salida al irse. La clasificación completa desde Italia está en mudarse desde Italia, el forfait fiscal suizo frente a la flat tax italiana en su comparación directa, y cada destino frente a su propia situación en la calculadora.
Fuentes
- Il Sole 24 Ore, el impuesto de salida en el proyecto de presupuestos
- Fiscomania, artículo 307-bis TUIR
- InformazioneFiscale, Suiza sale de la lista negra
- Fiscomania, Mónaco y la lista negra
- Taxing.it, los países de la lista negra
- Confederación Suiza, Ley Federal del Impuesto Federal Directo, art. 16
- Administración Federal de Contribuciones de Suiza, tributación según el gasto
- Departamento Federal de Finanzas de Suiza, tributación a tanto alzado
- Blick, el recuento del forfait fiscal por cantón
- Gobierno de Mónaco, los impuestos en Mónaco
- Gobierno de Mónaco, permisos de residencia
- KPMG, Italia sube su flat tax
Las cifras proceden del modelo Patrician.ch 2026: tramos generales orientativos para un contribuyente individual no estadounidense, actualizados a octubre de 2026. Es investigación, no asesoramiento fiscal, jurídico ni migratorio.