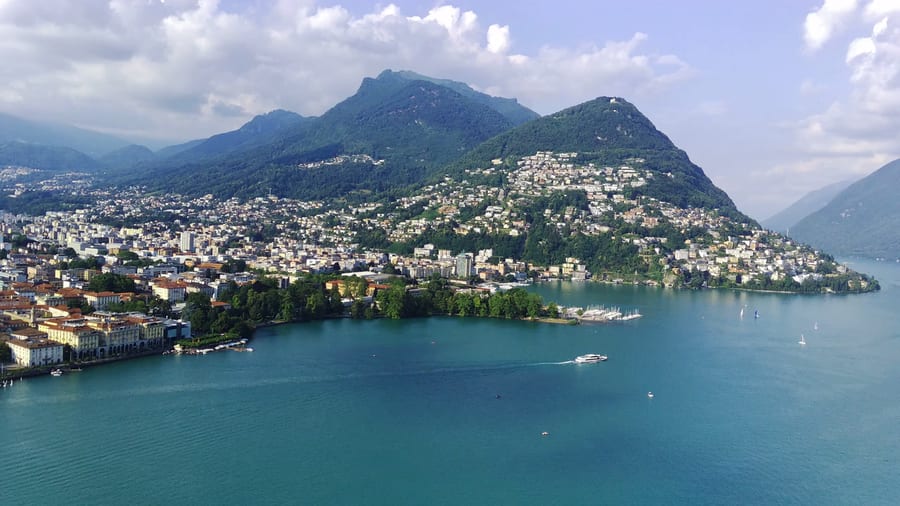
Il disegno di legge di bilancio 2027 tasserebbe al 26% le plusvalenze latenti sugli investimenti dei residenti che partono con almeno €800,000 di attività finanziarie, per ogni partenza con effetto dal 1 gennaio 2027. Il testo completo, chi colpirebbe e cosa può ancora cambiare sono in l'exit tax italiana. Questa pagina riguarda l'altra metà della decisione: dove andare, e cosa chiede ogni indirizzo a un italiano prima di considerarlo partito.


La regola che decide tutto: la black list italiana
Lasciare l'Italia ai fini fiscali non è come lasciare l'Italia. In base all'articolo 2, comma 2-bis del testo unico delle imposte sui redditi, un cittadino italiano che si trasferisce in un Paese incluso nella lista del decreto del 4 maggio 1999 si presume ancora residente in Italia fino a prova contraria, spiega Taxing.it. Finché la presunzione regge, nessuna residenza viene persa, quindi l'exit tax non comincerebbe nemmeno ad applicarsi, osserva Fiscomania, e l'Italia continua a tassarlo come residente.
La lista conta per chi c'è e per chi non c'è:
- La Svizzera ne è uscita. Un decreto del 20 luglio 2023 l'ha tolta dalla lista a partire dal 2024, riporta InformazioneFiscale. Un italiano che si trasferisce a Lugano non deve più dimostrare che il trasferimento è reale. È l'Agenzia delle Entrate a dover dimostrare che non lo è.
- Monaco e gli Emirati vi restano. Un italiano che si trasferisce a Monaco o a Dubai ha l'onere di provare il trasferimento: una casa, una vita e interessi reali nel nuovo Paese, e non in Italia.
Per uno straniero che lascia l'Italia la presunzione non si applica: vale solo per i cittadini italiani.
Svizzera: plusvalenze esenti e forfait fiscale
La Svizzera fa due cose che nessun indirizzo italiano fa. Non tassa le plusvalenze sulla sostanza mobiliare privata, azioni e fondi compresi, in base all'articolo 16 della legge federale sull'imposta federale diretta. E la maggior parte dei cantoni offre ancora il forfait fiscale: uno straniero che non lavora in Svizzera può essere tassato sulle spese invece che sul reddito e sul patrimonio.
La soglia federale del forfait fiscale è di CHF 434,700 l'anno di spese imponibili. I cantoni fissano la propria: CHF 434,700 in Ticino e nei Grigioni, CHF 425,194 a Ginevra, CHF 415,000 nel Vaud e CHF 250,000 nel Vallese, secondo l'Amministrazione federale delle contribuzioni. Zurigo, Sciaffusa, Appenzello Esterno e Basilea Città l'hanno abolito. Chi lo usa è meno numeroso di un tempo: 4,557 persone hanno pagato CHF 821 milioni di imposta forfettaria a fine 2018, e nel 2022 erano 3,478, con il Vallese a 841, il Ticino a 725 e il Vaud a 706, secondo l'indagine di Blick presso i cantoni.
Lugano
Lugano è la prima tappa naturale: la stessa lingua, la stessa terra di laghi, a breve distanza in auto da Milano, e un cantone che mantiene il forfait fiscale. Su uno stipendio di $1M restano $647K. È 9ª nella Patrician.ch 100.
St. Moritz e Gstaad
Per una famiglia che non ha bisogno di lavorare sul posto, le località alpine nei cantoni con il forfait sono l'altra scelta classica. St. Moritz, nei Grigioni, è 17ª e Gstaad, nel Canton Berna, è 14ª. Su uno stipendio di $1M restano rispettivamente $723K e $635K.
Zugo
Per un italiano che continuerà a lavorare, Zugo lascia $787K di uno stipendio di $1M ed è 11ª.
Monaco: niente imposta sul reddito, ma l'onere della prova
Monaco non applica l'imposta sul reddito delle persone fisiche ai residenti, esclusi i cittadini francesi, né un'imposta patrimoniale. Il permesso di soggiorno richiede una casa nel Principato e una referenza di una banca monegasca che attesti mezzi sufficienti. Il governo non fissa un importo. Per un cittadino italiano, la presenza di Monaco nella black list significa conservare le prove di una vita reale lì: la casa, i giorni, la famiglia, i circoli, i medici. Monaco è 3ª nella Patrician.ch 100.
Dubai: niente imposta sul reddito, più lontano
Dubai non applica l'imposta sul reddito alle persone fisiche e lascia $1M di uno stipendio di $1M. È 2ª. Come Monaco, è nella black list italiana, quindi per un cittadino italiano vale lo stesso onere della prova.
Il differimento dell'exit tax non vale ovunque
Il disegno di legge consente di rinviare l'imposta, versando subito 50% e prestando una garanzia, solo per un trasferimento in un Paese UE o in un Paese che scambia informazioni fiscali con l'Italia secondo lo standard europeo. Svizzera, Monaco ed Emirati sono fuori dall'UE, e l'elenco dei Paesi ammessi è rinviato a un decreto del Ministero dell'Economia e delle Finanze non ancora pubblicato, osserva Fiscomania. Finché non esce, nessuno può dire se un trasferimento a Lugano o a Monaco darebbe diritto al differimento.
Restare: l'altro lato del bilancio
Per confronto, Milano stessa lascia $553K di uno stipendio di $1M ed è 52ª. Uno straniero che arriva oggi in Italia paga un forfait di €300,000 l'anno sui redditi esteri, in aumento da €200,000, e dopo 6 anni su 10 soddisferebbe il requisito dell'exit tax al momento della partenza. La classifica completa con partenza dall'Italia è in trasferirsi dall'Italia, il forfait svizzero contro la flat tax italiana nel loro confronto diretto, e ogni località rispetto alla propria situazione nel calcolatore.
Fonti
- Il Sole 24 Ore, l'exit tax nella legge di bilancio
- Fiscomania, articolo 307-bis TUIR
- InformazioneFiscale, la Svizzera fuori dalla black list
- Fiscomania, Monaco e la black list
- Taxing.it, i Paesi della black list
- Confederazione Svizzera, legge federale sull'imposta federale diretta, art. 16
- Amministrazione federale delle contribuzioni, imposizione secondo il dispendio
- Dipartimento federale delle finanze, imposizione forfettaria
- Blick, il conteggio dei forfait per cantone
- Governo di Monaco, la fiscalità a Monaco
- Governo di Monaco, permessi di soggiorno
- KPMG, la flat tax italiana aumentata
I dati provengono dal modello Patrician.ch 2026: scaglioni principali indicativi per un contribuente singolo non statunitense, aggiornati a ottobre 2026. Ricerca, non consulenza fiscale, legale o in materia di immigrazione.